| « Tout ce qui est négatif, la pression, les difficultés, est pour moi une occasion de me surpasser.» |
| Kobe BRIAN, né le 23 août 1978 |
Cette semaine
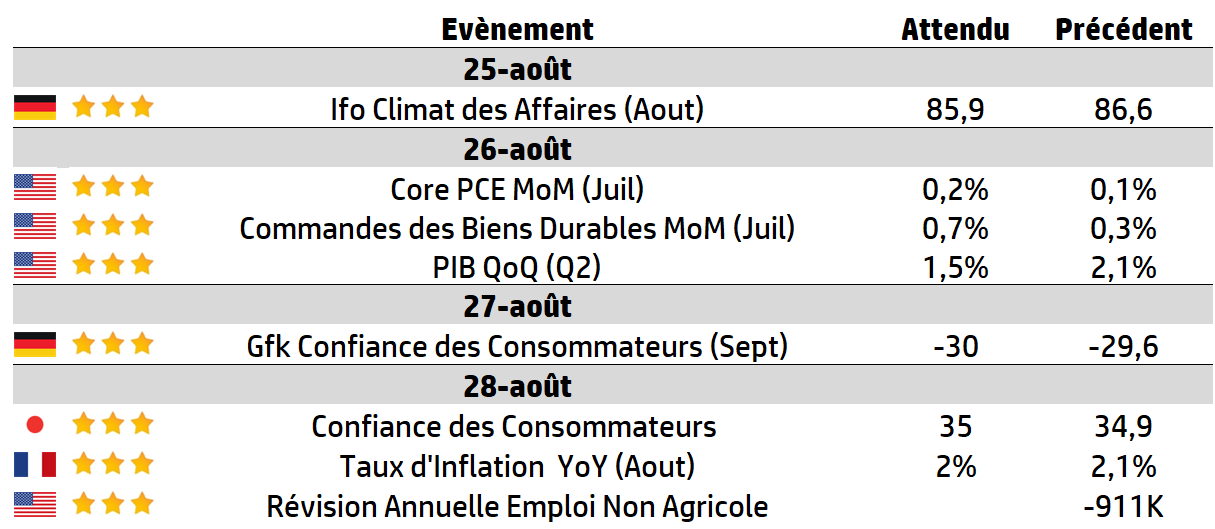
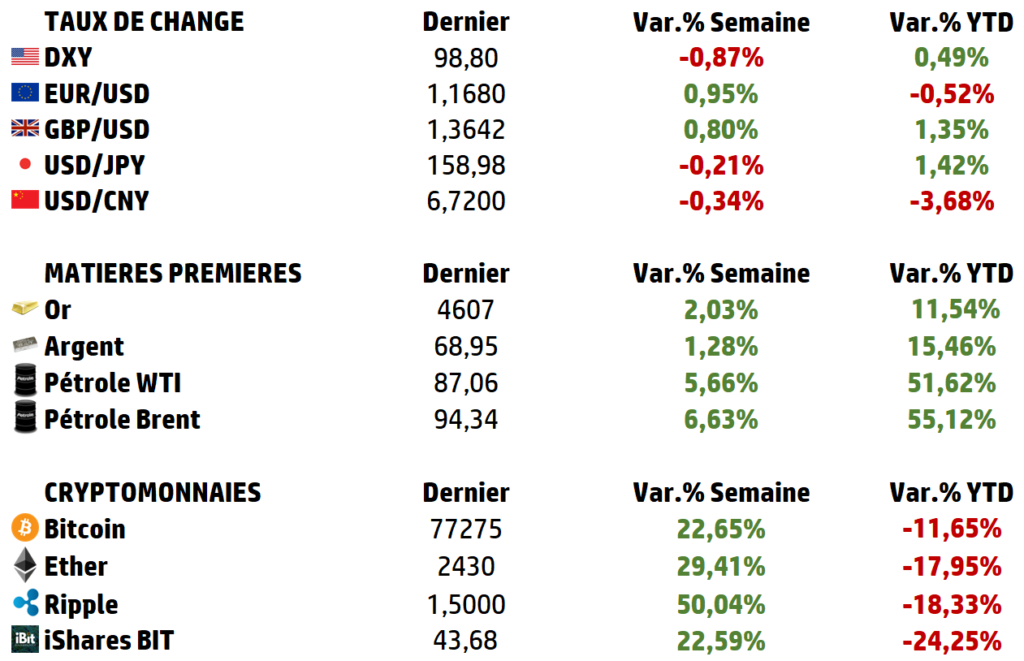
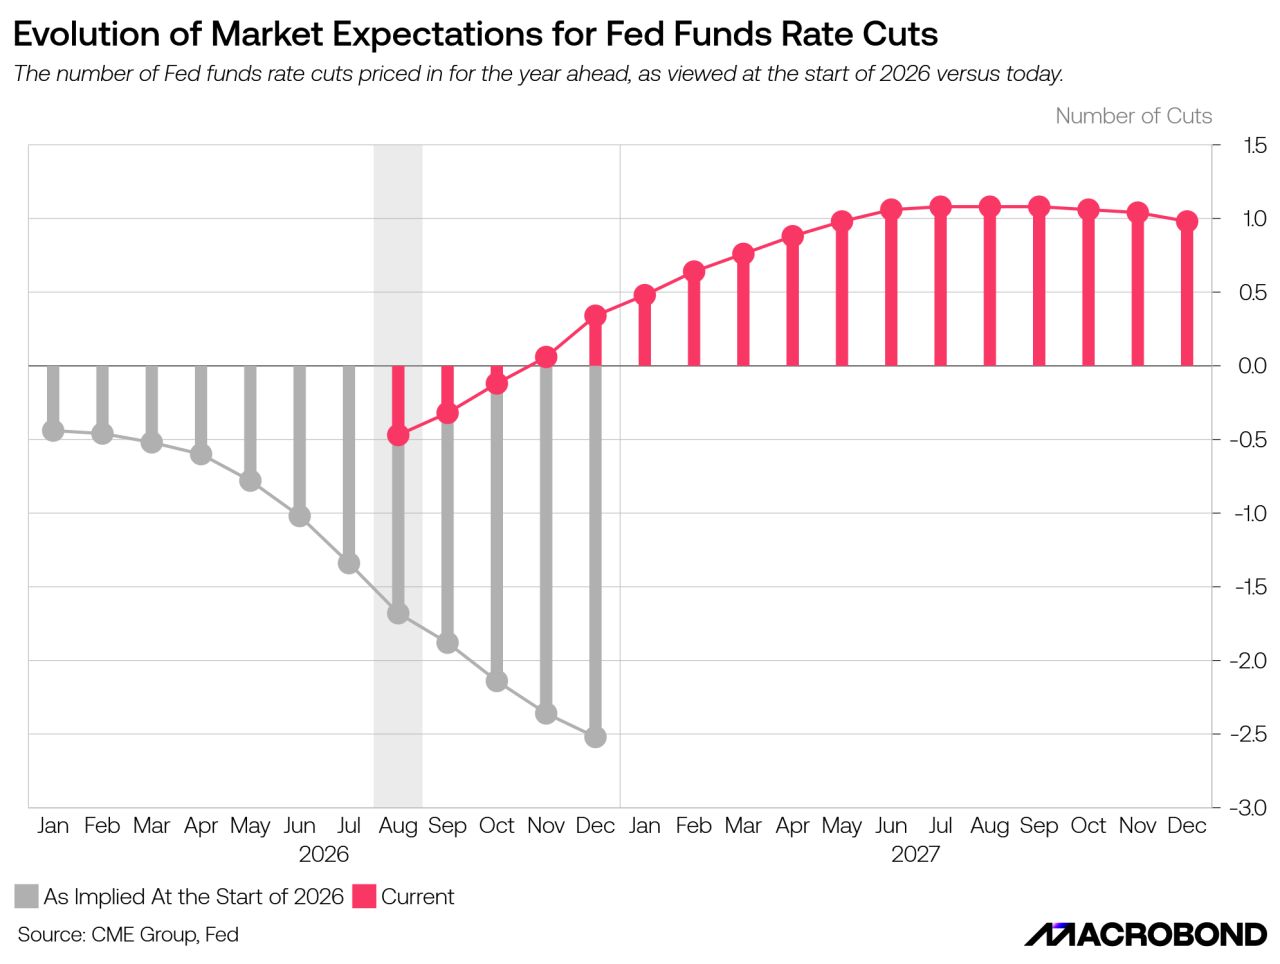
| Le climat des affaires en Allemagne, la confiance des consommateurs américains, l’inflation PCE sous-jacente, les commandes de biens durables et les stocks de pétrole brut de l’EIA feront l’objet d’une attention particulière, parallèlement à la forte remontée des cryptomonnaies observée la semaine dernière, dans l’attente d’éventuelles annonces sur la politique monétaire à Jackson Hole, où les banquiers centraux du monde entier se réuniront en fin de semaine. Du côté des entreprises, les résultats du deuxième trimestre de Nvidia clôtureront la saison des résultats. |
LES CHIFFRES ÉCONOMIQUES
Les News
France : ouvertures, fermetures d’usines
En 2025, comme en 2024, la France a fermé plus d’usines qu’elle n’en a ouvert. Au premier semestre 2026, le solde net entre les ouvertures et fermetures reste négatif (-17).
Hermes
Une enveloppe de 1,8 million d’euros doit être mobilisée pour préparer le site qui accueillera la future maroquinerie de la maison de luxe. À terme, Hermès prévoit d’y créer 260 emplois d’artisans, renforçant encore son outil industriel dans l’Eure.
Unitree
Une valorisation de 50 milliards de dollars : Unitree réalise une entrée en bourse fracassante, un tournant pour la robotique chinoise, ce qui l’installe comme un concurrent sérieux à Boston Dynamics et Tesla dans la robotique humanoïde.
Moderna & Merck
Une thérapie personnalisée pour chaque patient : Moderna et Merck annoncent le succès d’un essai clinique d’un traitement contre le mélanome. Moderna a récemment ajouté à son portefeuille un vaccin contre la grippe approuvé par la FDA, tout en développant des vaccins expérimentaux contre des maladies telles que le norovirus et la maladie de Lyme.
Banques Italiennes
Monte dei Paschi di Siena prépare deux offres parallèles sur Banca Generali et Banco BPM, une initiative audacieuse visant à repousser au plus vite une OPA hostile lancée par Intesa Sanpaolo.
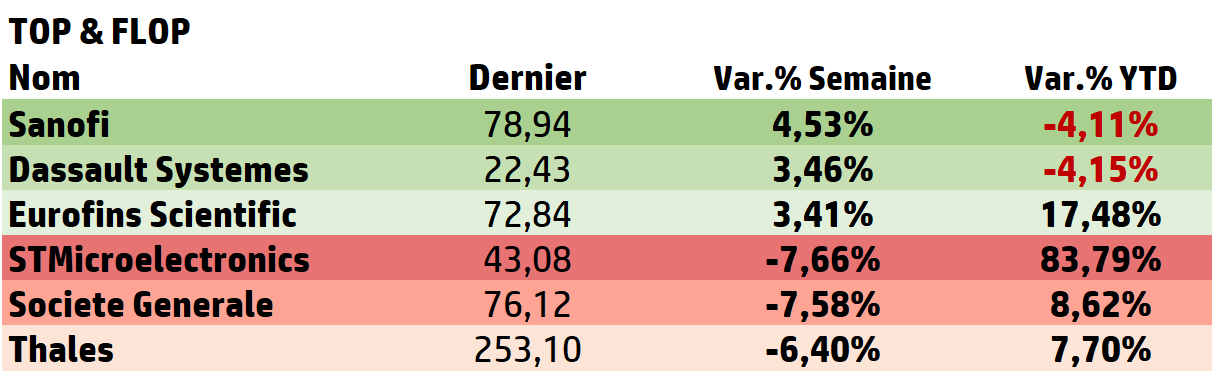
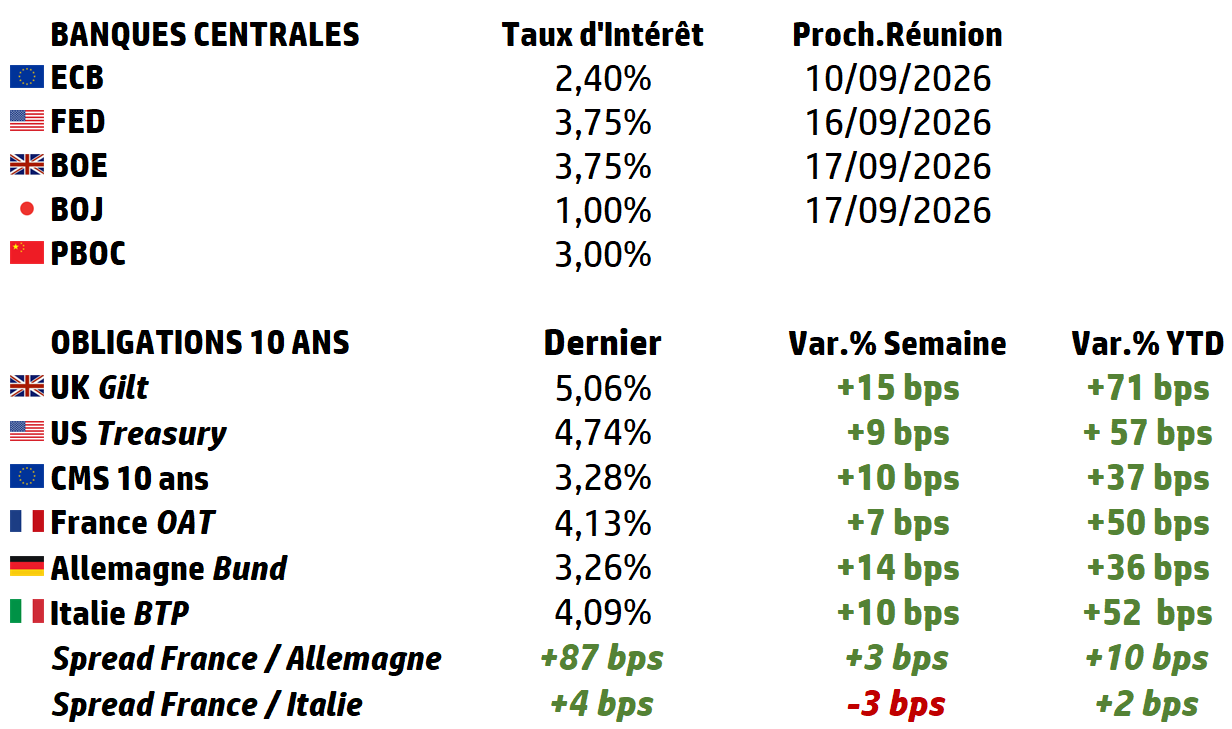
LES PERFORMANCES
LE GRAPHE DE LA SEMAINE
A L’AFFICHE
| Énergie & Ressources : le vrai gagnant de l’IA est celui qui l’alimente |
| La révolution de l’intelligence artificielle révèle une autre puissance américaine : sa capacité à produire l’énergie dont elle a besoin. Épisode 4 et dernier de notre saga consacrée à l’économie américaine. L’intelligence artificielle est généralement racontée comme une révolution numérique. Elle est pourtant en train de devenir une révolution énergétique. Derrière chaque modèle entraîné et chaque data center construit se cachent des infrastructures beaucoup plus physiques : centrales électriques, turbines à gaz, réacteurs nucléaires, panneaux solaires, batteries, transformateurs et lignes à haute tension. Et les besoins deviennent considérables. Après des décennies de croissance relativement modérée de la demande électrique américaine, l’essor des data centers bouleverse les équilibres. L’EIA estime désormais que la consommation d’électricité des États-Unis pourrait augmenter de 25 à 50 % d’ici 2050, tandis que les géants technologiques accaparent déjà une part croissante des nouveaux contrats de fourniture d’électricité. Le paradoxe est saisissant : plus l’économie américaine devient numérique, plus sa croissance dépend d’infrastructures physiques. Après les puces et les data centers, le prochain goulot d’étranglement de l’intelligence artificielle pourrait donc être beaucoup plus simple : l’électricité. Les États-Unis sont redevenus une superpuissance énergétique L’IA arrive aux États-Unis au moment où le pays bénéficie d’une situation énergétique radicalement différente de celle du début du siècle. Grâce à la révolution du schiste, la production américaine d’énergie primaire est passée ➡️ de 67,4 quadrillions de BTU en 2005 ➡️ à 103,3 en 2024, ➡️ soit une progression de plus de 50 %. Les États-Unis sont aujourd’hui le premier producteur mondial de pétrole et de gaz naturel, et le deuxième producteur d’énergie primaire toutes sources confondues, derrière la Chine, qui doit son rang à son charbon. Le pétrole et surtout le gaz restent au cœur de cette puissance. La production américaine de gaz naturel a pratiquement doublé depuis la fin des années 1990 pour atteindre 1 074 milliards de m³ en 2025, tandis que celle de pétrole a atteint un record proche de 890 millions de tonnes. Cette abondance constitue un avantage considérable au moment où l’IA fait exploser les besoins des data centers. Mais elle masque une difficulté : un data center ne fonctionne ni avec un baril de pétrole ni avec une réserve de gaz. Il lui faut de l’électricité, immédiatement disponible, 24 heures sur 24. L’enjeu américain change donc de nature : posséder l’énergie ne suffit plus. Il faut pouvoir la transformer en électricité et l’acheminer là où l’IA en a besoin. L’IA fait entrer les États-Unis dans un nouveau cycle électrique Pendant près de vingt ans, la consommation d’électricité américaine a relativement peu progressé. L’intelligence artificielle est en train de rompre cet équilibre. L’EIA estime désormais que la demande pourrait augmenter de 25 à 50% d’ici 2050, portée notamment par les data centers, mais aussi par l’électrification croissante de l’industrie et des transports. Les géants technologiques deviennent ainsi de véritables acteurs du marché de l’énergie. Selon BloombergNEF, les quatre hyperscalers, Meta, Amazon, Google et Microsoft, ➡️ ont représenté à eux seuls 49% de tous les contrats d’électricité propre signés dans le monde en 2025, ➡️ un volume mondial de 55,9 gigawatts. ➡️ Meta et Amazon sont devenus les deux premiers acheteurs mondiaux, contractant chacun plus de 10 gigawatts sur la seule année. Cette course commence même à faire monter les prix. Selon LevelTen Energy, sur un an, les prix des nouveaux contrats solaires ont augmenté d’environ 13% et ceux de l’éolien de 24%, atteignant leurs plus hauts niveaux jamais enregistrés et les analystes anticipent une poursuite de la hausse tant que la demande liée aux data centers restera aussi intense. Signe révélateur, le nombre d’acheteurs d’électricité propre aux États-Unis a été divisé par deux en un an : les hyperscalers, prêts à payer davantage, évincent peu à peu les acheteurs plus modestes; L’IA ne consomme donc plus simplement de l’électricité : elle commence à concurrencer le reste de l’économie pour y accéder. Les industriels, les hôpitaux ou les utilities se retrouvent face à des hyperscalers disposant de milliards de dollars et prêts à payer davantage pour sécuriser leur approvisionnement. Le prochain avantage compétitif de l’intelligence artificielle pourrait ainsi ne plus se mesurer uniquement en nombre de puces, mais en mégawatts disponibles. Et pour fournir ces mégawatts 24 heures sur 24, une énergie que certains pensaient progressivement condamnée retrouve soudain une importance stratégique : le gaz naturel. Le grand retour du gaz naturel L’essor de l’IA pourrait paradoxalement renforcer une énergie que la transition devait progressivement marginaliser : le gaz naturel. La raison est simple. Les data centers ont besoin d’une électricité abondante, mais surtout disponible en permanence. Or le solaire et l’éolien, malgré leur croissance spectaculaire, ne peuvent seuls garantir cette continuité sans capacités considérables de stockage et de réseau. Les États-Unis disposent ici d’un avantage majeur. Leur production de gaz naturel a pratiquement doublé depuis la fin des années 1990 pour atteindre environ 1 074 milliards de m³ en 2025. Le gaz représente aujourd’hui la première source d’énergie primaire produite aux États-Unis et demeure un pilier de leur production électrique. Cette abondance explique pourquoi les groupes technologiques regardent désormais au-delà des seuls contrats renouvelables. Certains data centers cherchent même à produire leur électricité directement sur site, contournant en partie des réseaux dont les délais de raccordement deviennent un véritable goulot d’étranglement. On recense déjà une soixantaine de sites américains produisant de l’électricité « derrière le compteur », c’est-à-dire directement sur place, sans passer par le réseau public. Le gaz présente surtout un avantage que l’IA valorise fortement : la rapidité. Une centrale à gaz peut : ➡️ être construite plus vite qu’un réacteur nucléaire ➡️ et fournir une puissance pilotable lorsque le soleil ou le vent disparaissent. Les grands noms de cette dynamique sont Cheniere Energy, premier exportateur américain de gaz liquéfié, et les pétroliers eux-mêmes : Chevron a signé un accord de vingt ans pour alimenter en gaz un data center Microsoft de 2,7 gigawatts au Texas, avec des turbines fournies par GE Vernova. La frontière entre pétrole, gaz et électricité s’efface. Le paradoxe est donc évident : la révolution technologique la plus avancée de notre époque pourrait prolonger la valeur stratégique de l’une des énergies les plus traditionnelles. Mais à plus long terme, les Big Tech recherchent une énergie présentant les mêmes qualités de continuité sans les émissions de CO₂. Et cette équation ramène au premier plan un secteur que les États-Unis avaient largement cessé de développer : le nucléaire. |
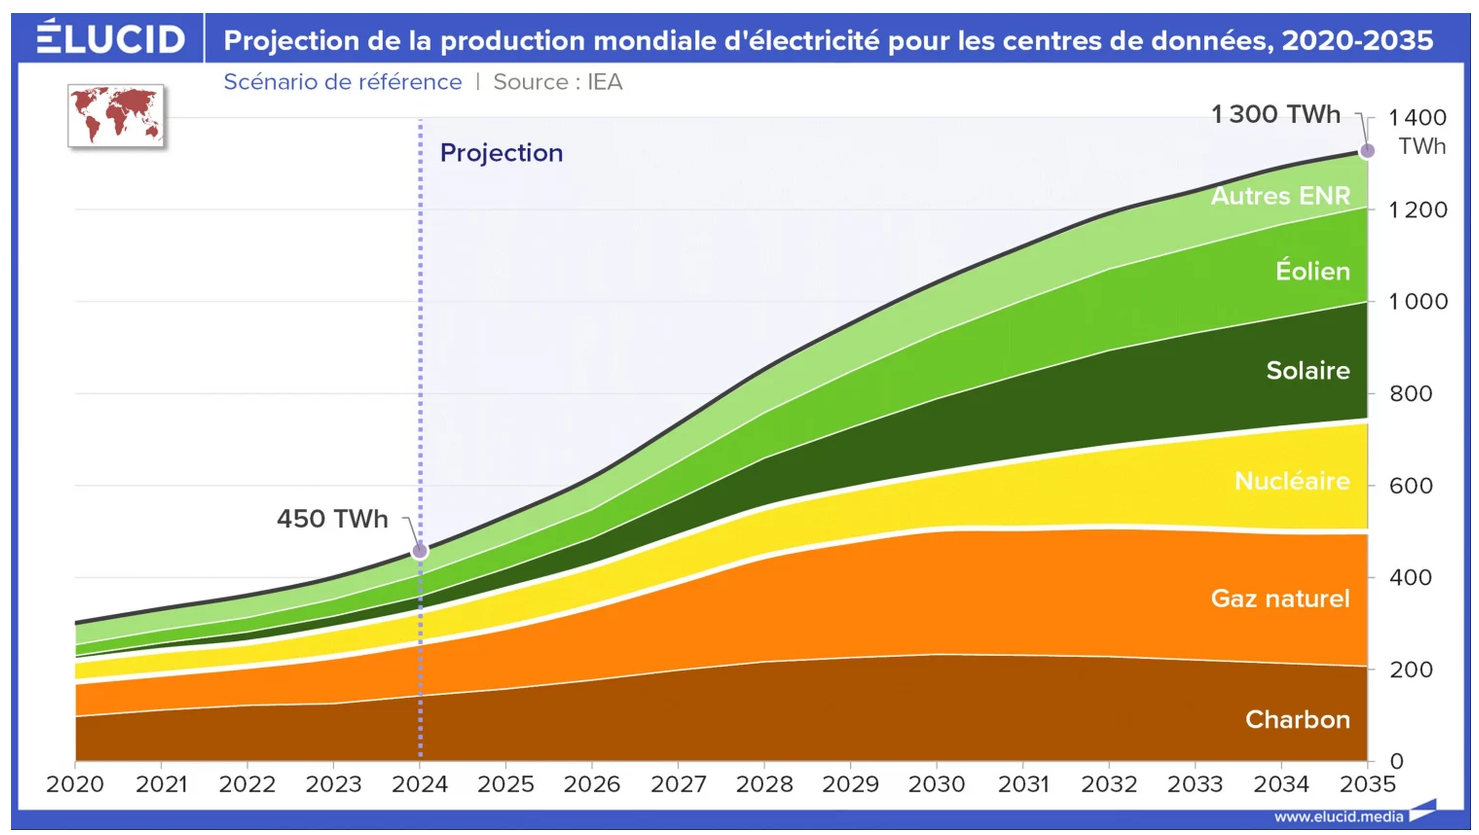
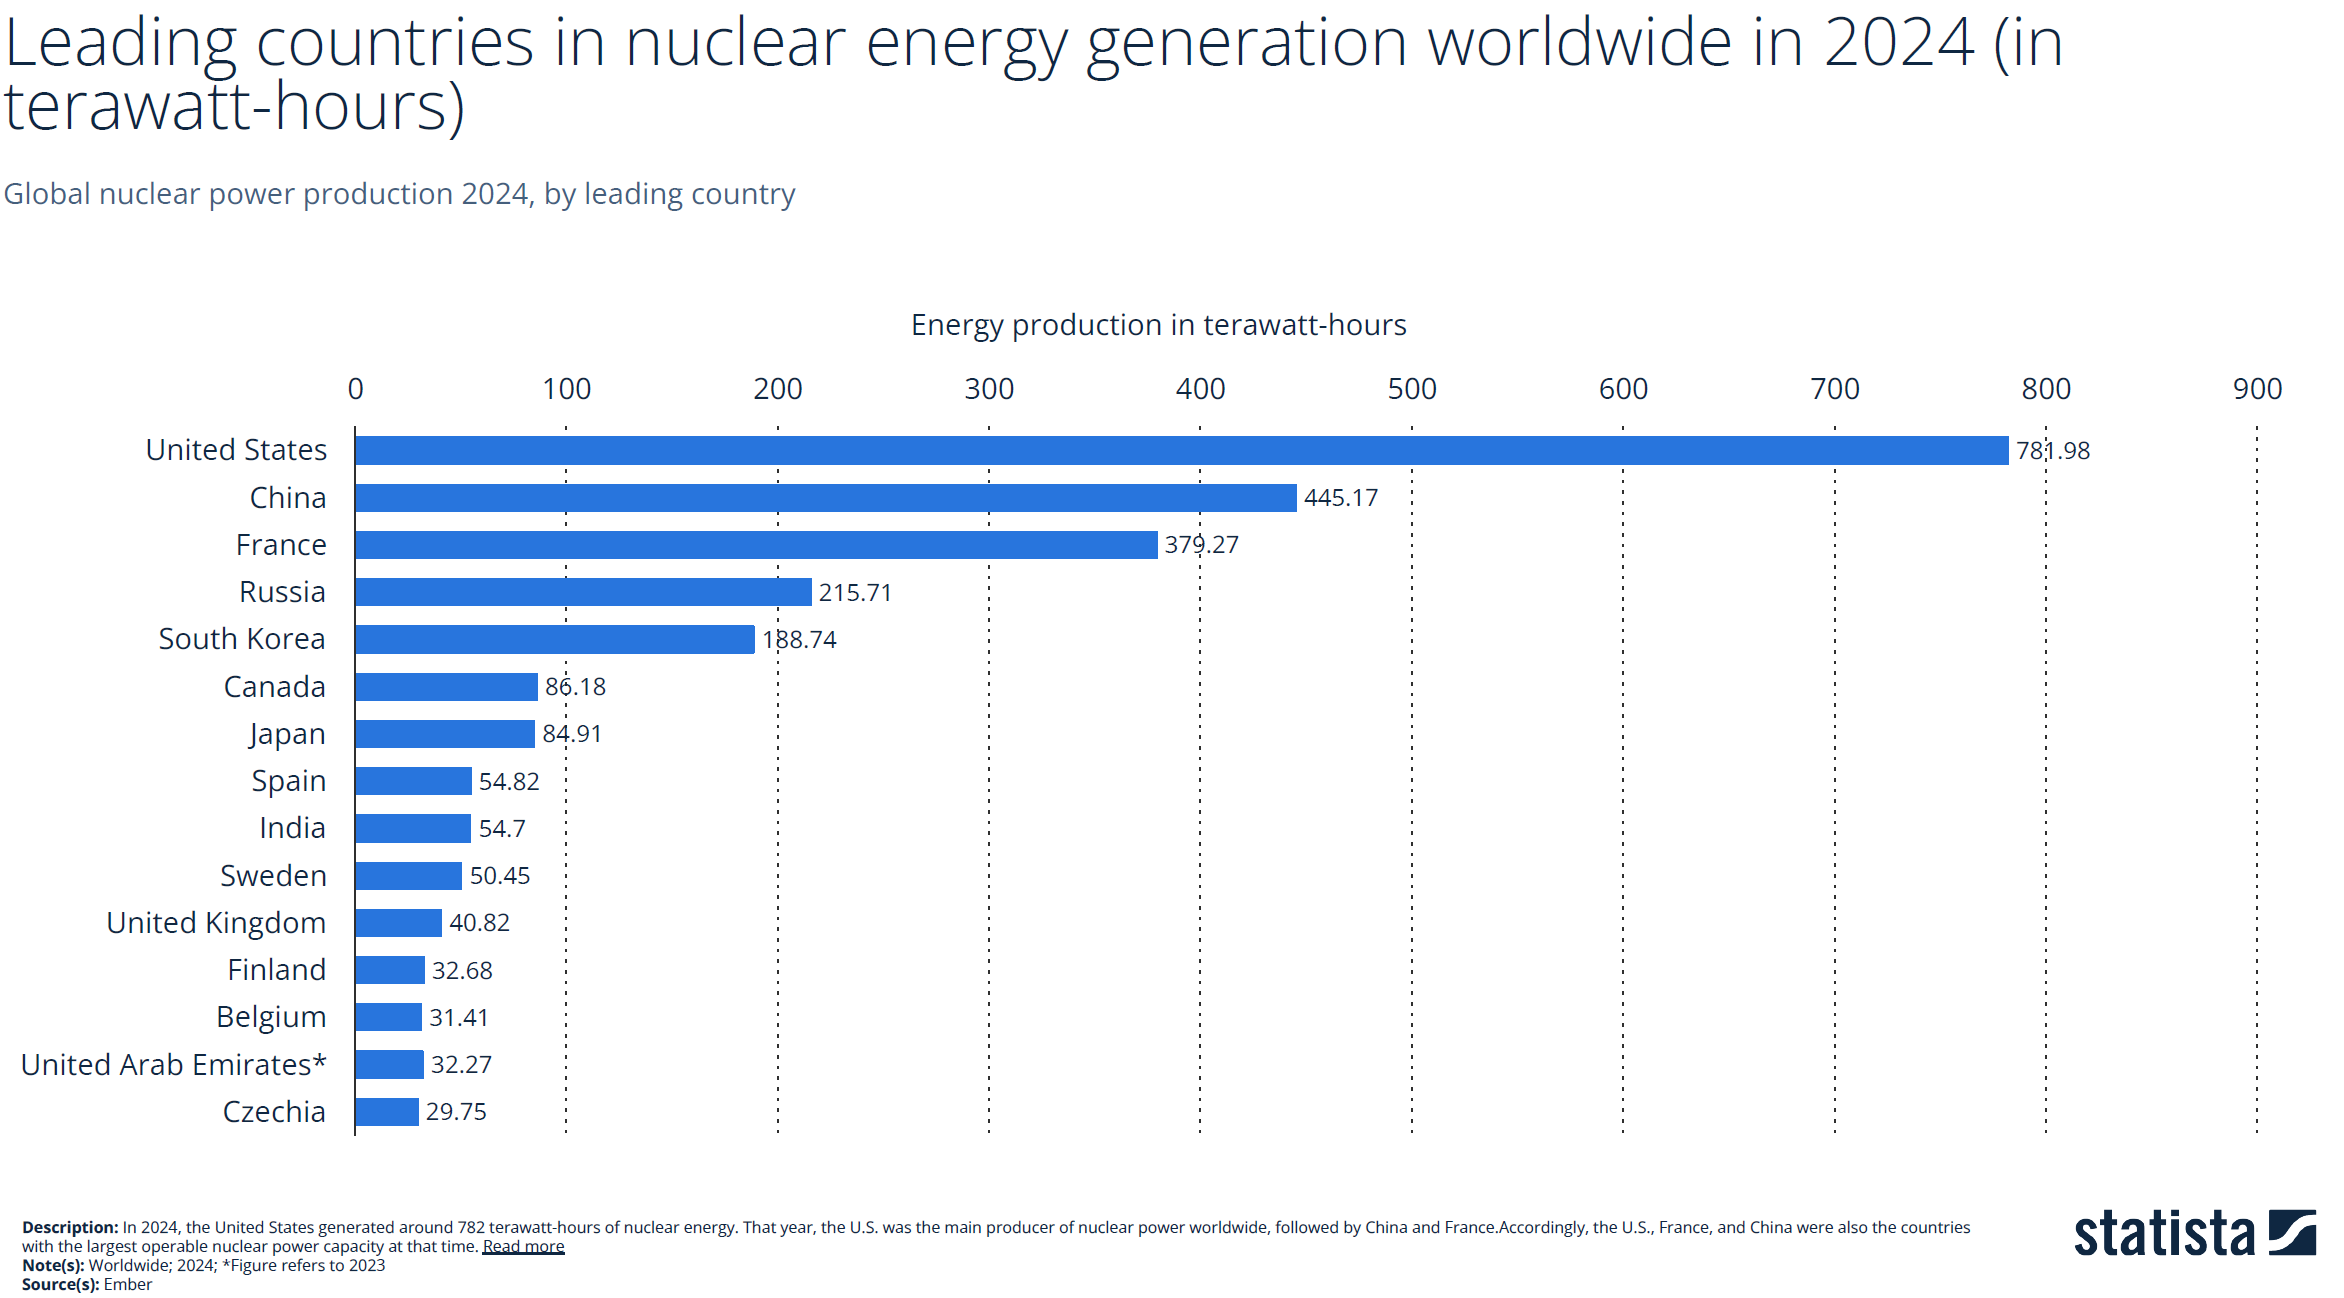
| Le nucléaire, l’autre gagnant de l’IA Si le gaz apporte une réponse immédiate, le nucléaire pourrait devenir la réponse structurelle. Pour les data centers, son principal avantage est évident : ➡️ produire énormément d’électricité, ➡️ en continu, ➡️ sans émissions directes de CO₂ ➡️ et indépendamment des conditions météorologiques. Les acteurs cotés de cette renaissance sont déjà identifiés : ➡️ Constellation Energy, premier producteur nucléaire américain, qui a signé des contrats d’approvisionnement de vingt ans avec Microsoft et Meta ; ➡️ son concurrent Vistra ; ➡️ et GE Vernova, dont le petit réacteur modulaire BWRX-300 fait figure de référence. Washington l’a compris. L’objectif américain est désormais de quadrupler la capacité nucléaire d’ici 2050, avec potentiellement près d’un quart des quelque 300 GW de capacités supplémentaires provenant de petits réacteurs modulaires (SMR) ou avancés. Les capitaux commencent à suivre. Le gouvernement américain prévoit 17,5 milliards de dollars de prêts pour reconstruire la chaîne d’approvisionnement nucléaire et a annoncé un projet pouvant atteindre 80 milliards de dollars de nouveaux réacteurs Westinghouse. Neuf ans après une faillite provoquée par les dérapages de coûts de ses centrales en Géorgie, Westinghouse prépare aujourd’hui son retour en Bourse : symbole saisissant du changement de cycle. Le nucléaire reste pourtant cher et surtout lent à construire. C’est pourquoi l’équation américaine ne sera probablement pas gaz ou nucléaire, mais gaz maintenant, nucléaire demain, complétés par les renouvelables et le stockage. Et derrière la fission apparaît déjà une bataille plus lointaine. Les États-Unis consacrent environ 800 millions de dollars par an à la recherche publique sur la fusion, quand la Chine aurait mobilisé au moins 6,5 milliards depuis 2023. Après les semi-conducteurs, la compétition sino-américaine pourrait donc se déplacer vers la source même de l’énergie. Les renouvelables : indispensables, mais plus suffisantes seules L’essor de l’IA ne condamne évidemment pas les renouvelables. Il accélère même leur développement. La capacité solaire américaine est passée de 141 GW en 2022 à 279 GW en 2025, soit presque un doublement en trois ans. Google et Meta figurent désormais parmi les plus importants acheteurs mondiaux d’électricité renouvelable. Mais l’IA change la nature du problème. Un data center ne peut pas adapter ses calculs au vent ou à l’ensoleillement. Il lui faut une alimentation continue, ce qui rend indispensables le stockage, les centrales pilotables et surtout un réseau capable d’absorber puis d’acheminer ces nouvelles capacités. Or c’est précisément là que les tensions apparaissent. Depuis 2020, le coût des transformateurs américains a augmenté de 60 à 80 %, tandis que les délais de raccordement et les infrastructures de transport deviennent des freins majeurs au développement de nouveaux projets. Les batteries commencent à apporter une partie de la réponse. NextEra disposait déjà de 3 369 MW de capacités de stockage, devant Vistra à 1 023 MW, preuve que le stockage devient progressivement un maillon à part entière du système électrique américain. La véritable opposition n’est donc plus entre fossiles et renouvelables. L’IA oblige les États-Unis à mobiliser simultanément toutes les sources capables de fournir davantage d’électricité : gaz, nucléaire, solaire, éolien et stockage. Le véritable goulot d’étranglement pourrait finalement se trouver ailleurs : dans les infrastructures qui relient toutes ces sources aux data centers. Le réseau électrique, le véritable goulot d’étranglement Produire davantage d’électricité ne suffira pourtant pas. Encore faut-il pouvoir l’acheminer au bon endroit et au bon moment. C’est peut-être ici que se situe la contrainte la plus sous-estimée de la révolution de l’IA. Pendant des décennies, le réseau américain a été dimensionné pour une demande relativement stable. Il doit désormais absorber simultanément l’électrification de l’économie, de nouvelles capacités renouvelables et surtout des data centers dont la consommation peut atteindre celle d’une ville. Les délais de raccordement s’allongent, les transformateurs se renchérissent et les lignes à haute tension deviennent elles-mêmes des actifs stratégiques. Le coût des transformateurs a ainsi augmenté de 60 à 80% depuis 2020. Dans cette bataille, un acteur présente une particularité : GE Vernova n’a presque pas besoin de savoir quelle énergie gagnera. ➡️ Le groupe fournit les turbines à gaz, ➡️ les équipements de réseau, ➡️ et développe également le BWRX-300 dans le nucléaire. Son rachat début 2026 du fabricant de transformateurs Prolec pour 5,3 milliards de dollars le positionne précisément sur l’un des principaux goulets d’étranglement du système électrique américain. Face à ces contraintes, les Big Tech ne se comportent déjà plus comme de simples consommateurs. ➡️ Elles signent des contrats de long terme, ➡️ financent de nouvelles capacités ➡️ et cherchent parfois à produire directement leur énergie « derrière le compteur ». L’intégration verticale qui a caractérisé la course aux puces commence ainsi à gagner l’électricité. Dans la course à l’IA, disposer du meilleur modèle ou du plus grand nombre de GPU ne suffira bientôt plus. Il faudra également sécuriser les mégawatts, les centrales et les réseaux capables de les alimenter. Au final, l’intelligence artificielle devait être une révolution du logiciel. Elle devient aussi une gigantesque course aux infrastructures. Les États-Unis disposent pour l’affronter d’un avantage considérable : ➡️ pétrole et gaz abondants, ➡️ nucléaire en renaissance, ➡️ renouvelables en forte croissance ➡️ et capacité financière pour investir massivement dans leurs réseaux. Mais cette abondance ne supprime pas la contrainte : elle la déplace. Après les puces, le prochain actif rare de l’intelligence artificielle pourrait tout simplement être l’électricité disponible. Cette énergie constitue finalement le fil invisible qui relie les quatre épisodes de notre série américaine : 👉la technologie développe la puissance de calcul, 👉les banques financent les investissements, 👉la défense transforme l’innovation en puissance stratégique, Mais aucune de ces dynamiques ne peut s’affranchir de sa base physique. Et si l’énergie n’était peut-être pas le dernier des quatre piliers américains. Mais le socle ! Et c’est peut-être tout le paradoxe de cette révolution : plus l’économie devient virtuelle, plus sa puissance dépend d’actifs profondément physiques. |
Focus
| GE Vernova, la « pelle et la pioche » de l’électricité |
GE Vernova (NYSE : GEV) est le pôle énergie issu du démantèlement du conglomérat General Electric, introduit en Bourse en avril 2024.
Basée à Cambridge (Massachusetts), la société emploie environ 75 000 personnes et conçoit l’équipement qui produit et transporte l’électricité :
➡️ turbines à gaz (elle possède la plus grande base installée au monde), éoliennes,
➡️ services nucléaires et équipements de réseau.
Sa capitalisation dépasse désormais 250 milliards de dollars.
GE Vernova est la « pelle et la pioche » de la ruée vers l’électricité.
Peu importe quelle énergie l’emporte pour alimenter l’intelligence artificielle, gaz, nucléaire, éolien, l’entreprise vend l’équipement. Ses turbines équipent
➡️ les centres de données,
➡️ ses petits réacteurs modulaires visent la renaissance nucléaire,
➡️ et ses transformateurs répondent au maillon le plus tendu de toute la chaîne : le réseau.
C’est à la guerre de l’électricité ce que Nvidia est à celle de l’IA, un fournisseur gagnant quel que soit le vainqueur.
Les résultats du deuxième trimestre 2026 en témoignent :
➡️ chiffre d’affaires de 11,1 milliards de dollars (+22%),
➡️ commandes en hausse de 88% en organique à 24,2 milliards,
➡️ et surtout un carnet de commandes record de 176 milliards de dollars.
La demande de turbines à gaz est telle que les clients réservent déjà
➡️ des créneaux de production pour 2031,
➡️ et leur prix a bondi de 300% en trois ans.
La direction a relevé sa prévision annuelle pour la deuxième fois, à environ 45 milliards de revenus. Sur le premier semestre 2026, l’action a progressé d’environ 73%.
Trois réserves s’imposent.
👉 La valorisation, d’abord : le titre se paie environ quarante fois son EBITDA, plus du double de la médiane du secteur (ABB, Siemens Energy, Schneider), une grande partie de la bonne nouvelle est déjà dans le cours, et l’action a d’ailleurs reculé après ses résultats de juillet, jugés inférieurs aux attentes malgré un carnet record.
👉 La concentration, ensuite : une part croissante de la demande dépend des centres de données et des géants technologiques— un retournement du cycle de l’IA la fragiliserait.
👉 Enfin, la division éolienne reste déficitaire, avec des pertes qui se sont creusées. GE Vernova n’est donc pas un pari sur son activité, remarquable, mais sur le prix payé pour une croissance supposée sans faille.
GE Vernova, cours Actuels : 956,85 USD*
Jefferies : objectif de cours 1155 USD*
BNPParibas : objectif de cours 1090 USD*
Mizuho : objectif de cours 949 USD*
*Source ZoneBourse
Source : Eavest