| « La véritable République repose sur la souveraineté du peuple.» |
| Gilbert du Motier, MARQUIS DE LA FAYETTE,, né le 6 septembre 1757 |
Cette semaine
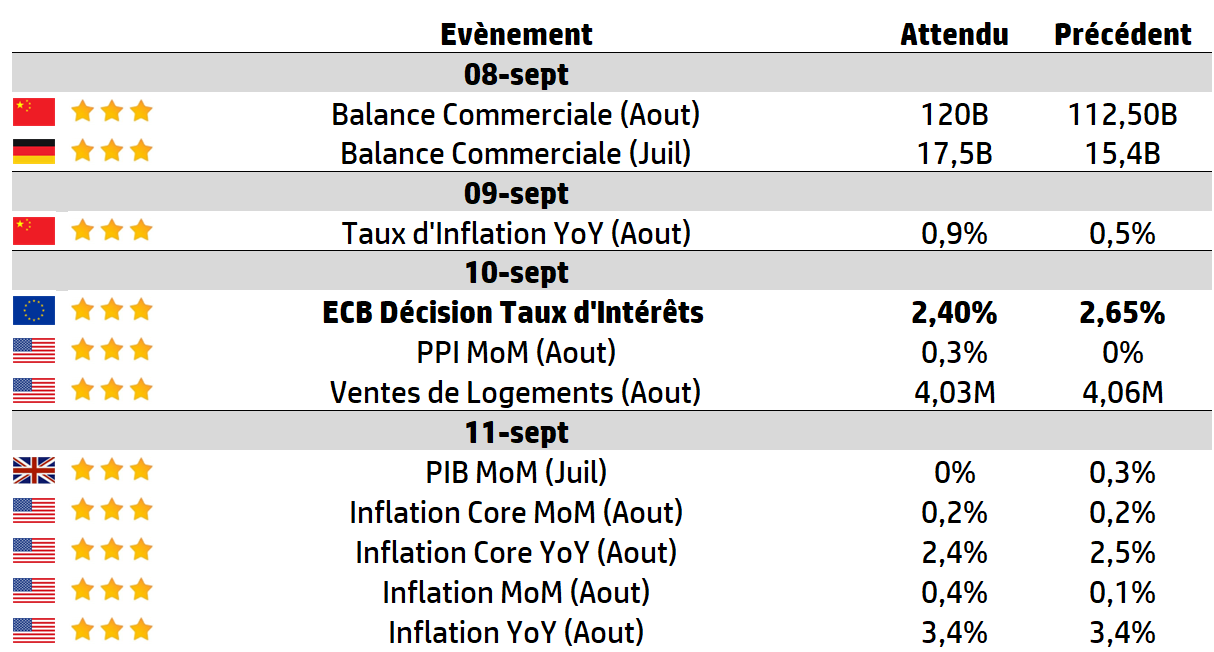
| Alors que les spéculations vont bon train sur les intentions de la Fed en septembre, le rapport sur l’inflation aux États-Unis publié vendredi constitue l’évènement phare de la semaine, alimentant les anticipations quant à la nécessité d’une hausse des taux. Le marché price que la BCE devrait relever ses taux cette semaine, mais rien n’est moins sûr. C’est pourquoi ses commentaires sur les perspectives à venir constitueront un facteur important de volatilité. Tout cela compense un début de semaine plutôt calme en raison du jour férié aux États-Unis. Côté résultats d’entreprises américaines cela sera clame mais l’attention reste tournée vers l’IA et la technologie avec la publication des résultats d’Oracle jeudi. |
LES CHIFFRES ÉCONOMIQUES
Les News
Bull
Intelligence artificielle : Bull décroche un contrat de 387,8 millions d’euros pour renforcer les capacités de calcul européennes.
Dassault Aviation
Premier client étranger du Rafale en 2015, l’Egypte s’apprêterait à renouveler sa confiance à Dassault Aviation avec une commande supplémentaire de 24 appareils, tandis que le Vietnam étudierait l’appareil de Dassault Aviation afin de moderniser ses escadrons.
OpenAI
L’activité publicitaire de ChatGPT dépasse désormais le milliard de dollars de revenus récurrents annualisés. En ouvrant au même moment son outil d’achat en libre-service aux annonceurs européens, OpenAI confirme que la publicité n’est plus une simple expérimentation.
Publicis
Le géant de la publicité a remporté la gestion de l’intégralité du budget publicitaire mondial de PepsiCo. Cet accord étend à l’échelle mondiale le partenariat noué en 2022 entre les deux groupes.
Alstom
Alstom continue de convaincre au Canada, avec une commande à 4,7 milliards de dollars pour renouveler ses trains longue distance
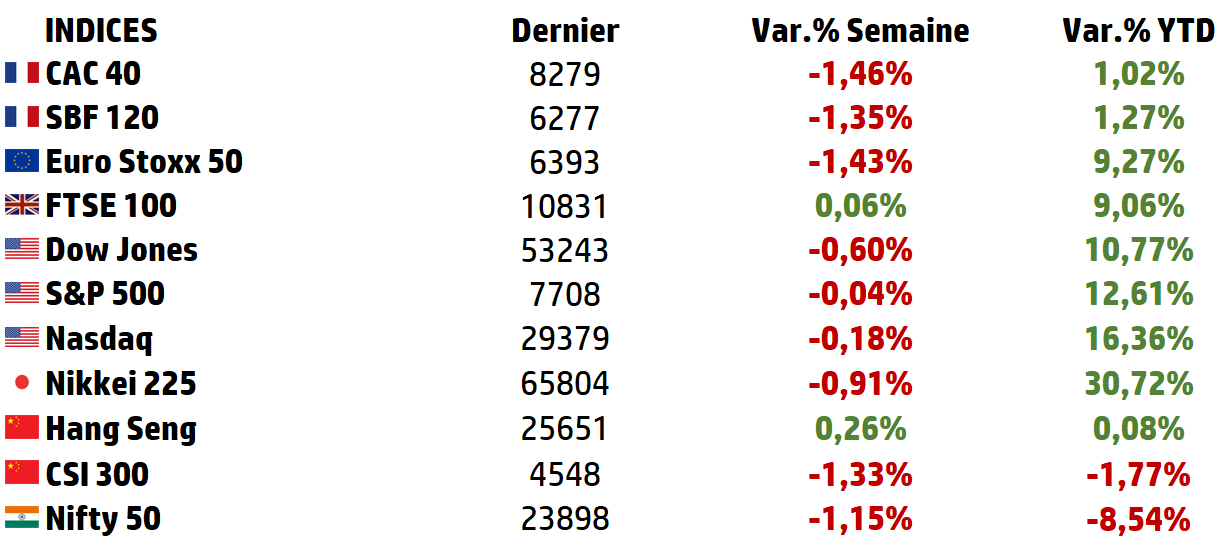
LES PERFORMANCES
LE GRAPHE DE LA SEMAINE
A L’AFFICHE
| RN : plus proche des entreprises, moins menaçant pour l’euro et le capital. |
| Le RN cherche à rassurer les marchés. Reste une inconnue majeure : le financement. Deuxième épisode de notre série sur les programmes économiques à l’approche de 2027. Après La France insoumise, nous analysons le Rassemblement national, avec la même grille, fiscalité, Europe, financement, secteurs, et la même exigence : être factuel, sans prendre parti, en mesurant les canaux de transmission au « risque France ». L’image d’Épinal du RN reste celle d’un parti étatiste et social. Elle est en partie dépassée. Une analyse du CEVIPOF (Sciences Po) montre que le point moyen de son programme économique s’est nettement déplacé vers la droite : les mesures d’inspiration libérale y représentent désormais ➡️ 62 % de l’ensemble, ➡️ contre 42 % en juin 2024 ➡️ et à peine 21 % lors de la présidentielle de 2022. Un basculement d’une ampleur comparable, mais de sens opposé, à celui opéré vers la gauche en 2012. Autrement dit, là où LFI durcit sa ligne de rupture, le RN cherche au contraire à se présenter comme un parti de gouvernement, rassurant pour les détenteurs d’actifs. La question de cette lettre : ce virage suffit-il à lever le « risque RN » aux yeux des marchés ? Le virage : euro, entreprises, capitalisation Commençons par ce qui a changé. Trois marqueurs illustrent le virage vers une ligne pro-entreprises, destinée à rassurer le patronat et les milieux économiques. 👉 D’abord, l’abandon définitif de la sortie de l’euro. Le RN a renoncé à cette idée dès 2017, et défend aujourd’hui clairement le maintien de la France dans la zone euro. C’est une rupture majeure avec le risque monétaire qui effrayait les marchés au début des années 2010. 👉 Ensuite, une orientation beaucoup plus favorable à l’entreprise : ➡️ baisse des impôts de production, ➡️ suppression de la cotisation foncière des entreprises (CFE), ➡️ simplification administrative, ➡️ priorité aux PME dans certains marchés publics. 👉 Enfin, une proposition emblématique du tournant : ➡️ la création d’un « fonds souverain français » destiné à mieux rémunérer l’épargne des Français et à l’orienter vers les secteurs stratégiques, ➡️ assorti d’une dose de retraite par capitalisation venant compléter la répartition, une idée traditionnellement associée à la droite libérale. L’État resterait très présent, mais moins comme opérateur que comme organisateur du capital national. Pouvoir d’achat : le cœur de la mécanique économique Le pouvoir d’achat reste le principal moteur économique du programme RN. En 2022, l’objectif affiché était : ➡️ de rendre 150 à 200 euros par mois aux ménages, principalement en réduisant leurs dépenses contraintes. La mesure emblématique demeure : ➡️ la baisse de la TVA sur l’énergie, électricité, gaz, carburants, de 20 % à 5,5 %, dont le coût est estimé entre 11 et 17 milliards d’euros par an selon les évaluations (RN : 12 ; Institut Montaigne : 11,3 ; Bercy : environ 17). ➡️ S’y ajoutent une baisse de 15 % des péages après renationalisation des autoroutes, ➡️ des allègements de droits de succession pour les classes moyennes, ➡️ et l’exonération d’impôt sur le revenu des actifs de moins de 30 ans. Le RN propose également un mécanisme original pour les salaires : ➡️ exonérer de cotisations patronales une augmentation pouvant atteindre 10 % pour les rémunérations allant jusqu’à trois SMIC. L’objectif est d’augmenter le revenu disponible sans imposer directement une hausse générale des salaires aux entreprises. Sur le patrimoine, le contraste avec LFI est frappant. ➡️ Là où LFI rétablit un ISF général et impose le capital comme le travail, ➡️ le RN se contente de maintenir un impôt sur la fortune immobilière, avec une proposition d’élargissement de son assiette aux actifs financiers dépassant 5 millions d’euros. La fiscalité du capital financier n’est donc pas bouleversée. La différence avec LFI est nette. Les deux programmes cherchent à soutenir fortement la consommation, mais par des canaux opposés : ➡️ LFI privilégie salaires, prestations et dépenses publiques ; ➡️ le RN, la baisse des taxes, des charges et des dépenses contraintes. Pour les marchés, le risque se déplace : la fiscalité du capital est beaucoup moins bouleversée, mais chaque baisse de prélèvement crée immédiatement un manque à gagner budgétaire qu’il faudra compenser. Europe : l’énergie en première ligne Le RN ne propose plus ni sortie de l’euro ni sortie de l’Union européenne. Pour les marchés, c’est une évolution fondamentale : le risque de redénomination de la dette française, qui constituait autrefois le principal « risque RN », s’est considérablement éloigné. La friction avec Bruxelles subsiste néanmoins. Le RN défend : ➡️ une primauté accrue du droit national, ➡️ une révision des règles budgétaires de Maastricht pour autoriser des déficits plus élevés, ➡️ une renégociation de la contribution française au budget de l’Union, ➡️ et son projet constitutionnel prévoit de limiter la portée de certaines normes européennes lorsqu’elles entrent en conflit avec des compétences considérées comme nationales. Mais c’est surtout sur l’énergie que cette confrontation pourrait avoir des conséquences économiques directes. Le programme propose : ➡️ de sortir du marché européen de l’électricité, ➡️ d’arrêter les nouveaux projets éoliens ➡️ et de démanteler progressivement les parcs existants, tout en relançant nucléaire, hydroélectricité et hydrogène. La logique est cohérente avec le reste du programme : faire de l’énergie moins chère un instrument simultané de pouvoir d’achat et de compétitivité industrielle. Mais certaines mesures nécessiteraient une évolution des règles européennes : c’est notamment le cas de la TVA à 5,5 % sur les carburants, alors que le cadre européen impose aujourd’hui un taux minimal de 15 %. Le risque européen du RN a donc changé de nature. Il ne porte plus sur la libre circulation des capitaux ni sur l’euro, contrairement à LFI, qui propose expressément de « désobéir » à ces règles. Il est désormais davantage juridique, énergétique et commercial que monétaire et financier, un canal de risque réel, mais moins directement lié aux marchés de capitaux. |
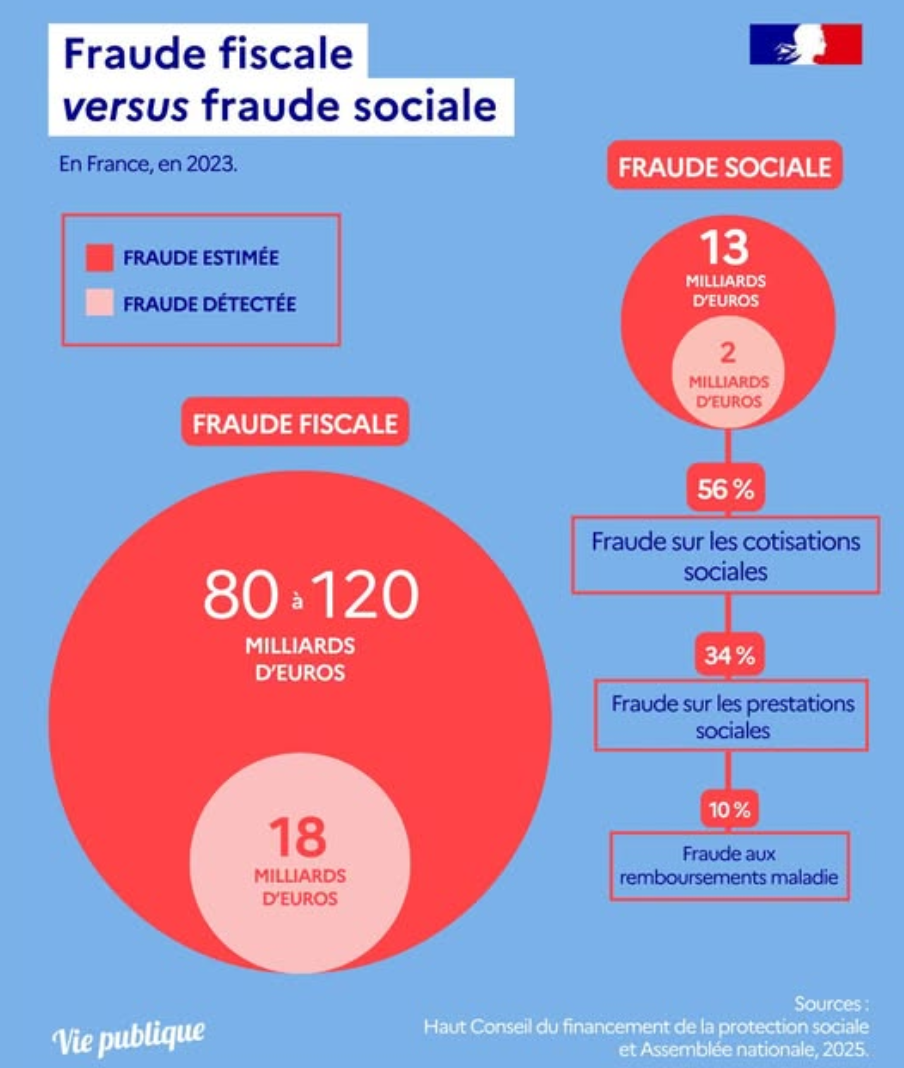
| Le talon d’Achille : le financement C’est ici que l’équation devient plus difficile, et c’est, paradoxalement, le même point de vulnérabilité que pour LFI. Le coût cumulé des principales mesures dépasserait 50 milliards d’euros par an selon l’Institut Montaigne. La seule baisse de TVA sur l’énergie représenterait 11 à 17 milliards, auxquels s’ajoutent les mesures en faveur des jeunes et des familles, les retraites, la sécurité, la défense ou la santé. Le RN prévoit ainsi : ➡️ de porter le budget de la défense à 55 milliards d’euros à l’horizon 2027, tout en supprimant la CFE et certains impôts de production. Il promet parallèlement de : ➡️ réindexer les retraites sur l’inflation, ➡️ de porter le minimum vieillesse à 1 000 euros par mois, ➡️ et un retour à la retraite à 60 ans pour les carrières longues (62 ans sinon). Le problème n’est pas que ces mesures soient individuellement incohérentes : c’est qu’elles doivent fonctionner simultanément. Pour équilibrer l’ensemble, le parti mise sur ➡️ les économies liées à l’immigration , estimées autour de 10 milliards par le RN, ➡️ la renegociation de la contribution européenne, ➡️ la rationalisation administrative ➡️ et surtout la lutte contre les fraudes fiscale et sociale (que la Cour des comptes chiffre entre 80 et 100 milliards, mais qu’aucun gouvernement n’a jamais récupérée en totalité). Or c’est précisément la réalisation effective de ces économies que les marchés chercheraient à vérifier. Conscient de cette critique, le RN a précisé sa stratégie fin août 2026 : Jordan Bardella a annoncé ➡️ un plan d’économies de 125 milliards d’euros d’ici 2032, ➡️ reposant notamment sur la suppression d’environ 120 taxes et impôts jugés peu rentables, ➡️ et une règle constitutionnelle interdisant le déficit. C’est une tentative directe de répondre au procès en imprécision budgétaire, mais les économies précises restent à documenter, et les marchés attendront des actes plutôt que des annonces. Bardella affiche par ailleurs l’objectif d’un déficit inférieur à 3 % du PIB en 2030. C’est ici que le parallèle avec LFI devient éclairant. ➡️ LFI cherche à financer davantage de dépenses par davantage de recettes et par les effets attendus de la relance ; ➡️ le RN cherche à conjuguer baisse des prélèvements, maintien d’un État protecteur et retour sous 3 % de déficit grâce à des économies futures. Une simulation indépendante appliquant le même modèle aux deux programmes projette, pour le RN, ➡️ un déficit d’environ 7,3 % du PIB ➡️ et une dette de l’ordre de 133 % à l’horizon 2030, des ordres de grandeur, non des prévisions, mais qui disent l’ampleur du défi. Avec une dette publique supérieure à 115 % du PIB, c’est probablement cette hypothèse, bien davantage que l’ancienne crainte d’une sortie de l’euro, que les marchés mettraient immédiatement à l’épreuve. OAT, banques, CAC 40 : la réaction des marchés Comment les marchés réagiraient-ils à l’arrivée du RN au pouvoir ? Le précédent de juin 2024 donne une première indication. Après la dissolution, ➡️ le spread OAT-Bund 10 ans est passé d’environ 50 points de base à plus de 80 points de base au plus fort des tensions, ➡️ tandis que le CAC 40 perdait environ 5 % sur la période. ➡️ Les valeurs bancaires françaises avaient été particulièrement sensibles. Mais l’inquiétude s’est ensuite partiellement atténuée lorsque le RN a affiché une ligne budgétaire plus prudente. 👉En 2027, les OAT constitueraient probablement le premier juge du programme. L’abandon de la sortie de l’euro élimine une grande partie du risque monétaire qui pesait autrefois sur le RN. La question serait désormais beaucoup plus classique : les baisses d’impôts et de TVA sont-elles réellement financées ? Une réponse jugée insuffisante se traduirait vraisemblablement par une hausse de la prime de risque française. 👉 Les banques seraient particulièrement sensibles à ce mouvement. Non pas parce que le RN prévoit de bouleverser leur modèle économique comme LFI, mais parce qu’elles détiennent de la dette souveraine française et que la hausse du spread renchérit plus largement le coût du capital dans l’économie. Le risque bancaire serait donc avant tout indirect et souverain. 👉 Sur le CAC 40, en revanche, raisonner en bloc aurait peu de sens. La fiscalité du capital étant relativement préservée, les valeurs à dividendes seraient moins directement exposées que sous un programme LFI. Mais la préférence nationale et le protectionnisme créeraient des gagnants et des perdants. ➡️ Les entreprises françaises de défense, cybersécurité ou numérique pourraient bénéficier de la priorité donnée aux fournisseurs nationaux dans les marchés publics ; ➡️ à l’inverse, l’automobile, l’industrie et les groupes très internationalisés pourraient être pénalisés si le protectionnisme renchérissait leurs composants importés ou provoquait des mesures de rétorsion. À cela s’ajoute une prime de risque spécifique : n’ayant jamais gouverné, le RN conserve une prime « d’inconnu ». Son virage vers l’orthodoxie budgétaire est récent et, pour partie, non testé ; les marchés attendraient des preuves de sa crédibilité de gestion avant de la lever. Le changement par rapport au RN d’hier est donc considérable : le marché ne chercherait plus d’abord à mesurer le risque de sortie de l’euro, mais le risque budgétaire et les gagnants et perdants sectoriels d’une politique de souveraineté économique. 2027 : ce qui a changé depuis 2022 Qu’est-ce qui a changé depuis 2022 ? Beaucoup plus que pour LFI. Le RN conserve son socle historique, ➡️ pouvoir d’achat, retraites, préférence nationale, souveraineté énergétique, ➡️ mais son discours économique s’est nettement déplacé vers les entreprises et la maîtrise des finances publiques. La sortie de l’euro a disparu, les baisses d’impôts de production et la simplification sont mises en avant, et apparaît même l’idée d’une part de retraite par capitalisation. Pour autant, parler d’une conversion complète au libéralisme serait excessif. Le RN conserve un État stratège : préférence nationale dans les marchés publics, fonds souverain, protection commerciale, politique industrielle, intervention sur les prix de l’énergie, renationalisation des autoroutes. Son modèle cherche à combiner moins de prélèvements avec davantage de souveraineté économique. Mais la différence essentielle avec 2022 se trouve peut-être moins dans le programme que dans la France à laquelle il s’appliquerait. Un gouvernement RN hériterait en 2027 d’une dette supérieure à 115 % du PIB, d’un déficit encore proche de 5 % et d’une notation souveraine abaissée à A+. Le RN de 2027 apparaît donc moins disruptif pour le capital et l’euro, mais beaucoup plus exposé à l’épreuve de la crédibilité budgétaire. En conclusion, le RN de 2027 n’est plus celui qui inquiétait les marchés par la perspective d’une sortie de l’euro. La monnaie unique n’est plus remise en cause, le discours s’est rapproché des entreprises et la fiscalité du capital apparaît nettement moins menacée que dans le programme de LFI. Mais cette normalisation ne fait pas disparaître le risque : elle le déplace. Le modèle économique du RN cherche à combiner baisse des prélèvements, soutien au pouvoir d’achat, protection des entreprises françaises et maintien d’un État protecteur. Une équation séduisante politiquement, mais difficile budgétairement lorsque la dette dépasse déjà 115 % du PIB. En cas de victoire en 2027, les marchés regarderaient donc moins les déclarations sur l’Europe que les premiers arbitrages budgétaires. Le véritable test du RN serait simple : démontrer que les baisses d’impôts promises peuvent être financées sans laisser dériver le déficit. Le risque RN n’a donc pas disparu : il est passé d’un risque monétaire à un risque de crédibilité budgétaire. Dans le prochain épisode, nous appliquerons la même grille au bloc central, dont le profil de risque est d’une tout autre nature. Sources Programme officiel du Rassemblement national (rassemblementnational.fr) · Gilles Ivaldi, CEVIPOF / Sciences Po « Cap sur la droite pour 2027 ? » (mars 2026) · franceinfo — financement du programme RN & TVA énergie (2024) · Institut Montaigne — chiffrage des propositions (2026) · Cour des comptes — fraude aux finances publiques (2024) · Loi de programmation militaire 2024-2030 (Assemblée nationale) · Parlons Politique & Europe 1 — plan d’économies de 125 Md€ & retraites (août 2026) · France Budget — simulation RN 2027 (2026) · Banque Transatlantique & ING — spread OAT-Bund & dissolution 2024 · INSEE — dette et déficit fin 2025 (mars 2026) · Fitch (12 septembre 2025) & S&P (17 octobre 2025) — note souveraine A+. Programme RN 2027 en cours de finalisation ; certaines mesures (dont la renationalisation des autoroutes) pourraient évoluer vers une renegociation des concessions selon certaines analyses. Les chiffrages sont des estimations dépendant d’hypothèses, non des prévisions ; |
Source : Eavest