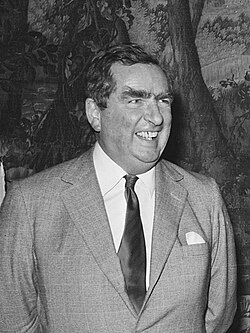
| « La différence entre l’optimisation fiscale et la fraude fiscale tient à l’épaisseur du mur d’une prison. » |
| Denis HEALEY, né le 30 août 1917 |
Cette semaine
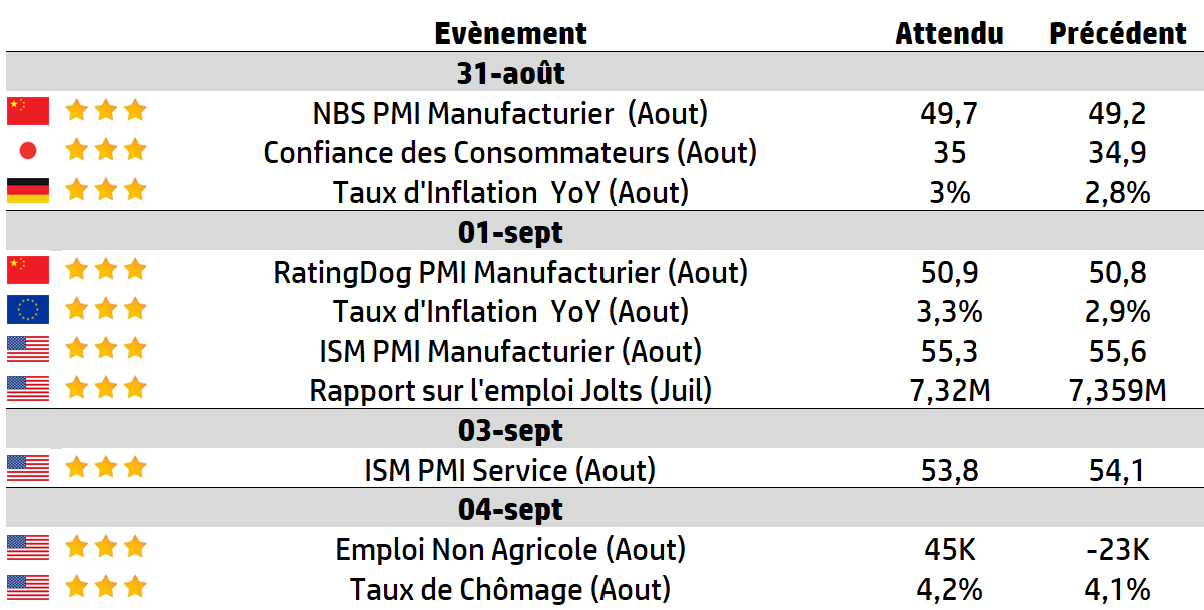
| Les chiffres de l’emploi aux États-Unis et les indices PMI chinois et américains occuperont le devant de la scène cette semaine, tandis que la Banque du Canada devrait maintenir ses taux inchangés. Les chiffres de l’emploi aux États-Unis devraient afficher une légère croissance après les baisses enregistrées le mois dernier. La saison des résultats aux États-Unis touche désormais à sa fin, avec pour seules sociétés notables Costco et Lululemon, et seules quelques entreprises britanniques publieront leurs résultats cette semaine, marquant ainsi un démarrage plus lent après les vacances d’été. |
LES CHIFFRES ÉCONOMIQUES
Les News
Les Fonds Souverains performent !
Après le fond souverain norvégien, c’est au tour du fond souverain saoudien (PIF) de performer. En 2025, le bénéfice net a plus que doublé pour s’établir à 17 milliards de dollars. Le PIF a conservé plus de 900 milliards de dollars d’actifs sous gestion.
TotalEnergies : LNG russe clap de fin ?
TotalEnergies a annoncé avoir achevé le transfert de sa participation de 10% dans ce projet de gaz naturel liquéfié (GNL) à NordLine, une filiale de Novatek, le principal producteur de GNL en Russie. Le groupe conserve ses droits au remboursement des 1,3 milliard de dollars qu’il avait investis dans le projet, soit environ 1 ‚2 milliard d’euros.
Spatial Européen
L’Europe ne mise pas que sur Ariane 6 pour mettre en orbite ses satellites. Elle fait également le pari des minilanceurs pour avoir des solutions alternatives et concurrentes et vient de signer des contrats avec les allemands RFA et Isar Aerospace ainsi que l’Espagnol PLD Space.
La Norvège, pas si « écolo » que cela
La Norvège a affiché son intention de continuer de forer dans l’Arctique. Oslo veut convaincre l’Union européenne, dont il est le principal fournisseur de gaz naturel, de son intérêt en la matière. Bruxelles soutient pour le moment un moratoire sur les énergies fossiles arctiques.
Nvidia
Nvidia serait sur le point d’acquérir Hugging Face pour 12,9 milliards de dollars. Une opération qui permettrait au géant des semi-conducteurs de renforcer sa présence au-delà des GPU, en mettant la main sur une plateforme devenue centrale pour le partage et le déploiement des modèles d’IA.
LES PERFORMANCES
LE GRAPHE DE LA SEMAINE
A L’AFFICHE
| LFI : et si la France changeait de modèle économique ? |
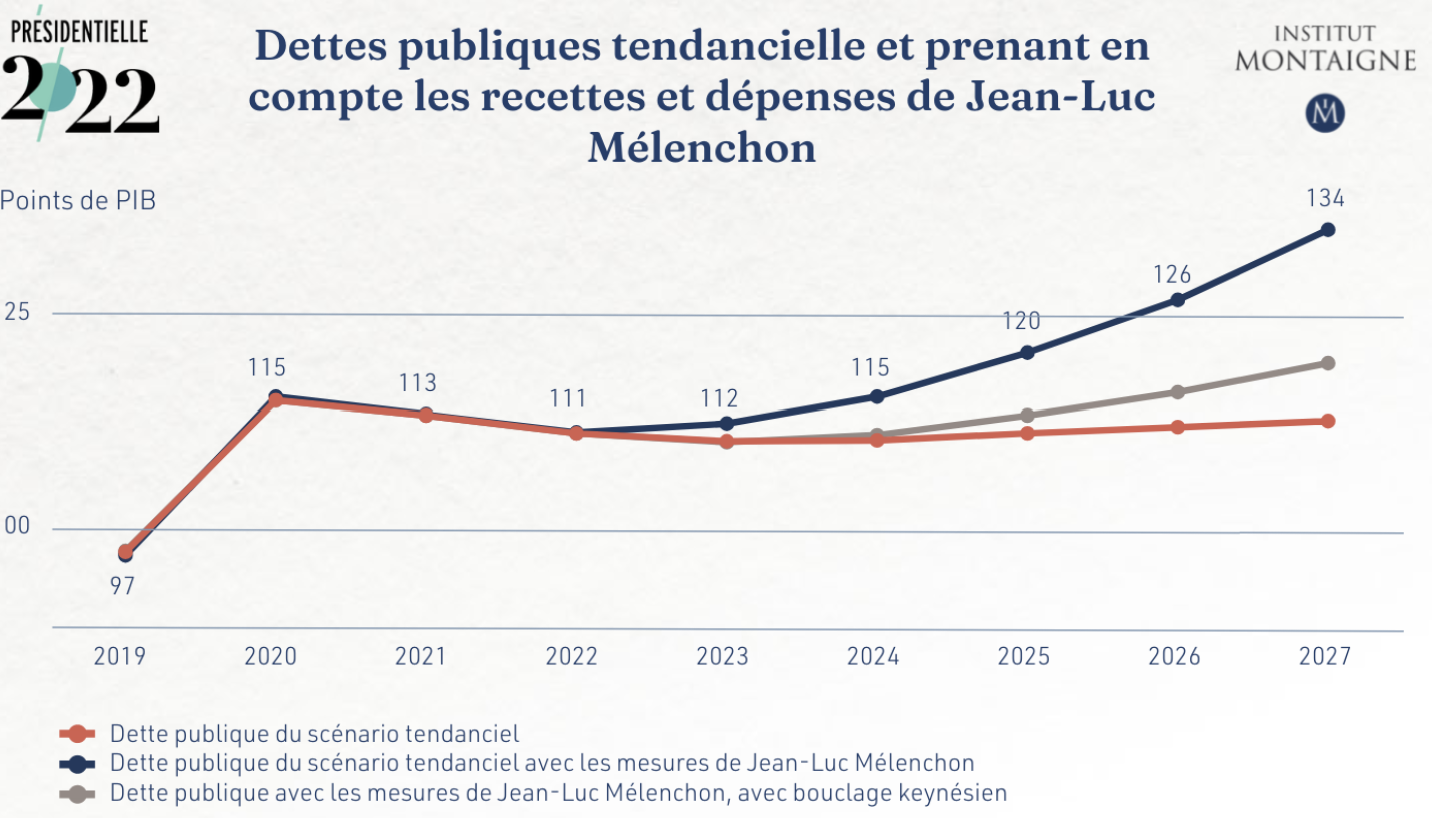
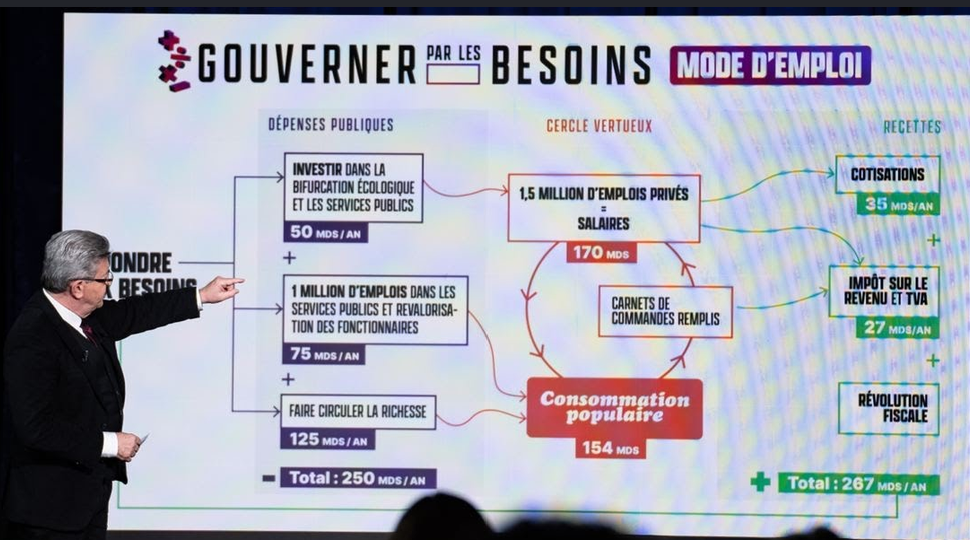
| Derrière la hausse des salaires et des dépenses publiques, L’Avenir en commun propose une transformation plus profonde : déplacer le centre de gravité de l’économie française du capital vers le travail, et du marché vers l’État. Sources programmatiques : L’Avenir en commun, édition 2025 (831 mesures). Données arrêtées au 24 août 2026. A l’approche de l’élection présidentielle de 2027, nous ouvrons une série d’analyses des programmes des principales forces politiques. Nous commençons par La France insoumise, dont le programme assume une rupture profonde avec plusieurs piliers de la politique économique menée en France depuis les années 1980, fiscalité du capital, financement de l’État, retraites et rapport aux règles européennes. En 2022, Jean-Luc Mélenchon proposait déjà une rupture économique majeure. Quatre ans plus tard, L’Avenir en commun, édition 2025 en conserve la philosophie mais l’amplifie : 831 mesures, dont 143 nouvelles. Ce programme constitue le socle porté par le candidat Mélenchon pour 2027, même s’il continue d’évoluer, il a été ouvert à des contributions citoyennes entre mai et juin 2026. L’erreur serait de résumer ce projet à une explosion des dépenses publiques. Sa logique est plus ambitieuse : ➡️ augmenter les revenus du travail et les prestations, ➡️ transférer la fiscalité vers les hauts revenus et le capital, ➡️ réorienter l’investissement par la planification, ➡️ et réduire la dépendance de l’État aux marchés financiers. La question pour l’investisseur n’est pas de juger ce projet, mais d’en mesurer les effets : que produirait un tel choc sur une France dont la dette atteint 115,6% du PIB ? Le premier moteur : un choc de pouvoir d’achat 👉 La première étape du modèle est un choc de pouvoir d’achat :transférer massivement du revenu vers les ménages dont la propension à consommer est la plus élevée. Le programme prévoit : ➡️ un SMIC porté immédiatement à 1 600 euros nets (contre 1 399 euros début 2025, et 1 400 euros proposés au programme de 2022), ➡️ la retraite à 60 ans, ➡️ la revalorisation des fonctionnaires ➡️ et l’indexation des salaires sur l’inflation. Le raisonnement économique est cohérent : un euro versé à un ménage modeste est davantage consommé qu’un euro versé à un ménage épargnant. Une hausse des bas revenus provoquerait donc un choc de consommation à court terme. Mais toute la mécanique dépend d’une question : où cet argent serait-il dépensé ? ➡️ S’il finance de la production française, l’effet d’entraînement peut être puissant. ➡️ S’il alimente surtout les importations ou les prix, il l’est beaucoup moins. Nous y reviendrons : c’est le cœur du pari. Entreprises : qui finance la redistribution ? 👉 Deuxième étage : qui finance cette redistribution ? C’est ici que le modèle change de nature, avec une transformation profonde de la fiscalité, son cœur revendiqué. Le programme affiche vouloir imposer « les revenus du capital comme ceux du travail » et « favoriser l’investissement plutôt que la distribution de dividendes ». Concrètement : ➡️ suppression de la flat tax de 30 % sur les revenus du capital, ➡️ impôt sur le revenu porté à quatorze tranches contre cinq, ➡️ rétablissement et renforcement de l’ISF avec un volet climatique, ➡️ taxe minimale de 2 % sur le patrimoine des milliardaires, inspirée des travaux de Gabriel Zucman, ➡️ impôt sur les sociétés rendu progressif, ➡️ taxation renforcée des transactions financières, ➡️ et hausse des droits de succession avec un « héritage maximal » plafonné à 12 millions d’euros. Pour les entreprises, l’effet serait double et contradictoire. ➡️ Les sociétés domestiques exposées à la consommation française pourraient bénéficier du choc de pouvoir d’achat : plus de revenus distribués, c’est potentiellement plus de chiffre d’affaires. ➡️ Mais pour les grands groupes cotés, l’équation se durcit : fiscalité favorisant les bénéfices réinvestis plutôt que distribués, taxation des rachats d’actions, encadrement des rendements actionnariaux, limitation des LBO. Un point de rigueur important : certaines mesures souvent prêtées à LFI, le gel ou plafonnement de certains dividendes, le retrait de la cote de secteurs stratégiques, figurent parmi les contributions citoyennes en cours d’examen, et ne font pas partie, à ce stade, du programme arrêté. Il faut donc les distinguer des mesures fermes. Pour les marchés actions, le solde des mesures arrêtées va dans deux directions opposées : ➡️ soutien à la demande intérieure d’un côté, ➡️ moindre place de la rentabilité financière de l’autre. Le pari central : la relance peut-elle se financer elle-même ? 👉 Troisième étage, et cœur économique du projet : la relance peut-elle en partie se financer elle-même ? En 2022, LFI chiffrait ses dépenses nouvelles à environ 250 milliards d’euros par an, mais estimait obtenir 267 milliards de recettes supplémentaires, dont une partie provenant directement des emplois créés et de la hausse de la consommation. Les think tanks parvenaient à des soldes bien moins favorables : ➡️ l’Institut Montaigne chiffrait un dérapage de l’ordre de 218,9 milliards, ➡️ l’iFRAP un solde net dégradé d’environ 65 milliards par an. L’écart spectaculaire entre ces estimations montre surtout combien le résultat dépend des hypothèses retenues : multiplicateur budgétaire, créations d’emplois, recettes fiscales supplémentaires, comportement d’épargne et réaction de l’investissement privé. Aucun de ces chiffrages ne constitue donc une prévision. Toute la différence tient au « multiplicateur budgétaire » : une dépense publique devient le revenu d’un salarié ou d’une entreprise, qui à son tour consomme, créant activité, TVA et cotisations. Son ampleur n’est jamais automatique : elle dépend du chômage, des capacités de production disponibles, de l’épargne des ménages, des importations et surtout de l’inflation. ➡️ Plus l’économie répond à la demande nouvelle par de la production, ➡️ plus le mécanisme fonctionne ; plus elle y répond par des importations ou des hausses de prix, plus le financement espéré s’évapore. |
| La véritable rupture pourrait être financière 👉 Quatrième étage, le moins connu et peut-être le plus important pour les marchés : la rupture financière. LFI considère explicitement que l’État doit réduire sa dépendance aux investisseurs privés. Le programme propose que : ➡️ la Banque centrale européenne transforme la dette publique qu’elle détient en dette perpétuelle à taux zéro, ➡️ qu’elle puisse racheter directement les dettes souveraines, ➡️ et que soit réinstauré un « circuit du Trésor » obligeant notamment les banques exerçant en France à détenir une part de leurs fonds propres en bons du Trésor français. Un audit déterminerait par ailleurs la part jugée « illégitime » de la dette, en vue d’un réaménagement négocié. S’y ajoute, au niveau européen, la « désobéissance » aux règles jugées bloquantes. La libre circulation des capitaux figurant explicitement parmi les règles auxquelles LFI envisage de désobéir, une question devient alors centrale pour les investisseurs : jusqu’où pourrait aller l’encadrement des mouvements de capitaux ? Le programme ne permet pas, à ce stade, d’en déterminer précisément les modalités. Et c’est pourtant le point le plus sensible pour un investisseur : ➡️ une fiscalité du capital fortement alourdie pousse mécaniquement aux arbitrages, ➡️ expatriation, ➡️ déplacement d’actifs, et la libre circulation des capitaux est précisément ce qui les rend possibles. En la plaçant parmi les règles auxquelles il pourrait être désobéi, le programme soulève la question la plus délicate : celle d’éventuelles barrières à la sortie des capitaux. C’est ici que se situe la principale friction potentielle avec les marchés. Car LFI cherche précisément à réduire leur pouvoir sur le financement de l’État, et les marchés pourraient réagir avant même qu’une telle transformation soit mise en œuvre. OAT, banques, CAC 40 : la réaction des marchés Comment réagiraient-ils, justement ? Le précédent le plus parlant reste la dissolution de juin 2024. Après la dissolution de juin 2024, et à la perspective d’une majorité issue du Nouveau Front populaire, incluant LFI, ➡️ le spread OAT-Bund 10 ans est passé d’environ 50 points de base à plus de 80 points de base au plus fort des tensions, ➡️ tandis que le CAC 40 perdait environ 5 % sur la période. ➡️ Les valeurs bancaires françaises avaient été particulièrement sensibles. Ce n’est évidemment pas un test du programme LFI lui-même, mais il constitue un précédent utile sur la sensibilité des actifs français au risque politique et budgétaire. Un programme LFI produirait des effets différenciés. 👉 Sur les OAT, une hausse probable de la prime de risque ➡️ si les investisseurs anticipaient plus de déficit ➡️ ou une remise en cause des modalités de financement de la dette. 👉 Sur les banques, un effet double : ➡️ exposition à la dette souveraine française, ➡️ et durcissement réglementaire (séparation des activités de détail et d’investissement, contrôle des mouvements de capitaux, limitation de certains produits). 👉 Sur le CAC 40, un effet contrasté : ➡️ les valeurs domestiques liées à la consommation pourraient profiter du choc de pouvoir d’achat, ➡️ tandis que celles exposées aux dividendes ou aux secteurs jugés stratégiques subiraient une prime de risque réglementaire. 2027 : ce qui a changé depuis 2022 Enfin, qu’est-ce qui a changé depuis 2022 ? Le programme, assez peu : c’est une amplification (SMIC de 1 400 à 1 600 euros, fiscalité enrichie, 143 mesures nouvelles) plutôt qu’une refonte. La différence essentielle n’est pas dans le texte : elle est dans la France à laquelle il s’appliquerait. En 2022, ➡️ les effets de l’inflation ➡️ et de la fin des taux zéro commençaient seulement à apparaître. En 2027, ➡️ un gouvernement hériterait d’une dette supérieure à 115% du PIB, ➡️ d’un déficit de 5,1%, ➡️ d’une note souveraine abaissée à A+ par Fitch et S&P fin 2025, ➡️ et d’investisseurs bien plus attentifs au risque budgétaire français. Paradoxalement, cette dégradation nourrit les deux lectures : ➡️ pour les partisans du programme, elle justifie une rupture ; ➡️ pour les marchés, elle réduit la marge disponible pour l’expérimenter. Réduire L’Avenir en commun à « 250 milliards de dépenses » serait passer à côté de sa logique. Le programme repose sur une mécanique complète : redistribuer vers les ménages, stimuler la demande, réorienter l’investissement, fiscaliser le capital et réduire la dépendance de l’État aux marchés. Il existe donc ➡️ un scénario où le surcroît de consommation et d’activité compense une partie du coût initial ; ➡️ et le scénario inverse, où la relance se transforme en importations et en inflation tandis que la prime de risque renchérit la dette. Entre les deux se trouve la variable décisive : le multiplicateur de la relance française. Pour l’investisseur, la première bataille ne se jouerait peut-être ni sur le SMIC ni sur l’ISF, mais sur la confiance, car les marchés jugeraient ce pari bien avant qu’on puisse en connaître le résultat. Sources : L’Avenir en commun, édition 2025 (831 mesures) — programme officiel de La France insoumise, chapitres 6 et 17 · INSEE — dette et déficit publics fin 2025 (mars 2026) · Chiffrage LFI 2022 · Institut Montaigne — chiffrage présidentielle 2022 · Fondation iFRAP — chiffrage NUPES/LFI (mai 2022) · France Budget — simulation LFI 2027 (2026) · Banque Transatlantique & ING — spread OAT-Bund & dissolution 2024 · Reuters & TradingSat . Note souveraine A+. Les chiffrages de programmes sont des estimations dépendant d’hypothèses, non des prévisions ; l’orientation des instituts est signalée. |
Source : Eavest