| « Soyez résolus à ne plus servir, et vous voilà libres. » |
| Etienne de la BOETIE, né le 1er Novembre 1530 |
Cette semaine
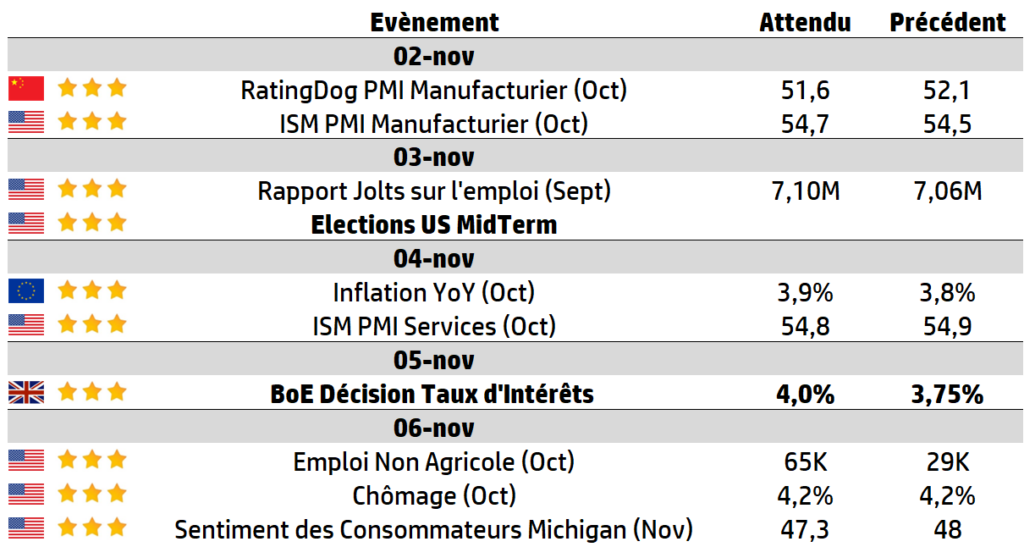
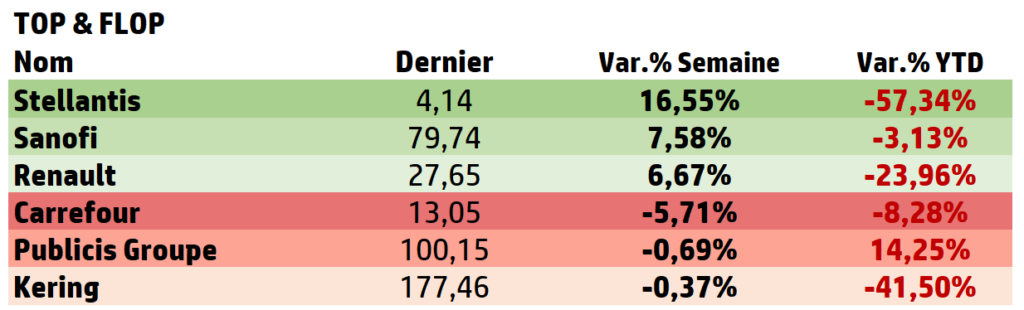
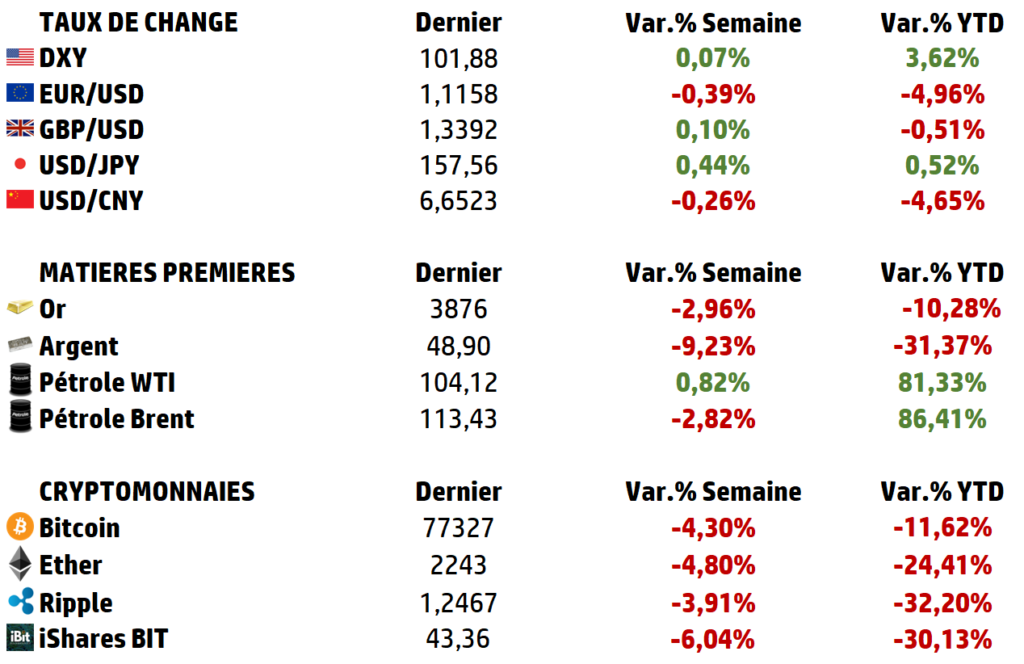
| La semaine s’annonce une nouvelle fois chargée pour les marchés, qui restent marqués par la volatilité en raison des craintes liées aux dépenses dans l’IA et de la hausse des cours du pétrole. Apple publiera ses résultats en début de semaine prochaine, après une période difficile pour les résultats des entreprises technologiques, tout comme Palantir. Par ailleurs, c’est à nouveau la semaine des chiffres de l’emploi non agricole, mais celle-ci sera dominée par les élections de mi-mandat aux États-Unis, où l’on s’attend à un bon résultat du Parti démocrate. Les marchés surveillent également de près la possibilité que les États-Unis lancent de nouvelles frappes contre l’Iran, alors que les tensions s’intensifient au Moyen-Orient. |
LES CHIFFRES ÉCONOMIQUES
Les News
Réserves Stratégiques
En libérant 10 millions de barils de gazole de ses stocks stratégiques, la France espère faire baisser les prix à la pompe d’environ 18 centimes par litre dès le 1er novembre. Cette opération, qui s’inscrit dans un déstockage coordonné à l’échelle européenne, devra encore se traduire dans les stations-service.
Nvidia
Nvidia renforce son emprise sur l’infrastructure IA de Meta avec un investissement de 3 milliards de dollars et étend son influence en Europe avec près de 10 milliards de dollars investis dans l’écosystème technologique européen.
Microsoft
À contre-courant de ses voisins européens, la Suède incite ses agents gouvernementaux à utiliser Microsoft Copilot, et bloque ChatGPT et Claude.
Taxi Autonome
La Métropole du Grand Paris, Bolt et Stellantis d’un côté, la Ville de Clichy et G7 de l’autre : Les projets de taxis autonomes fleurissent en Île-de-France.
France 2030
«Des besoins financiers élevés à moyen terme» : avec encore 19 milliards d’euros à décaisser, le plan France 2030 rattrapé par les contraintes budgétaires.
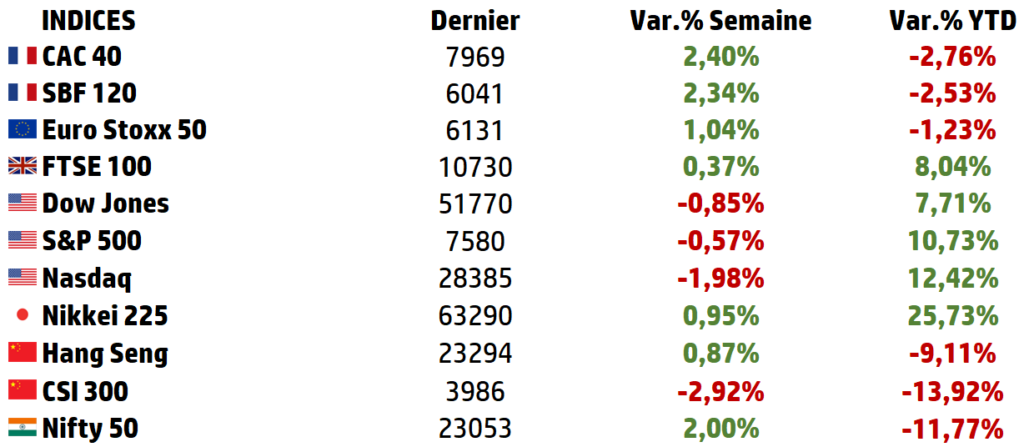
LES PERFORMANCES
LE GRAPHE DE LA SEMAINE
A L’AFFICHE
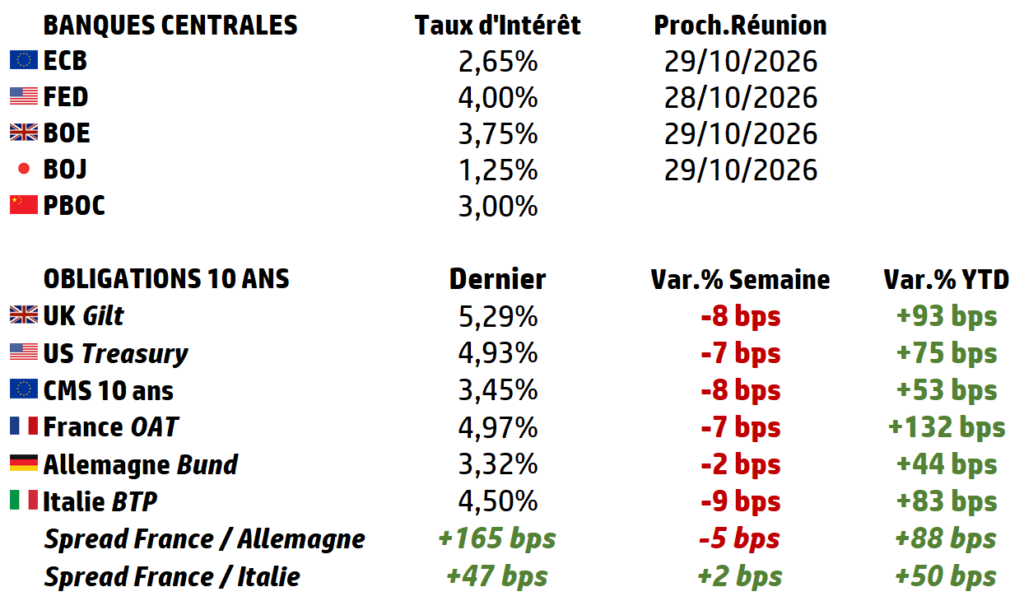
| Dette française : 5% à dix ans, 170 points de spread… et toujours pas de faillite ! |
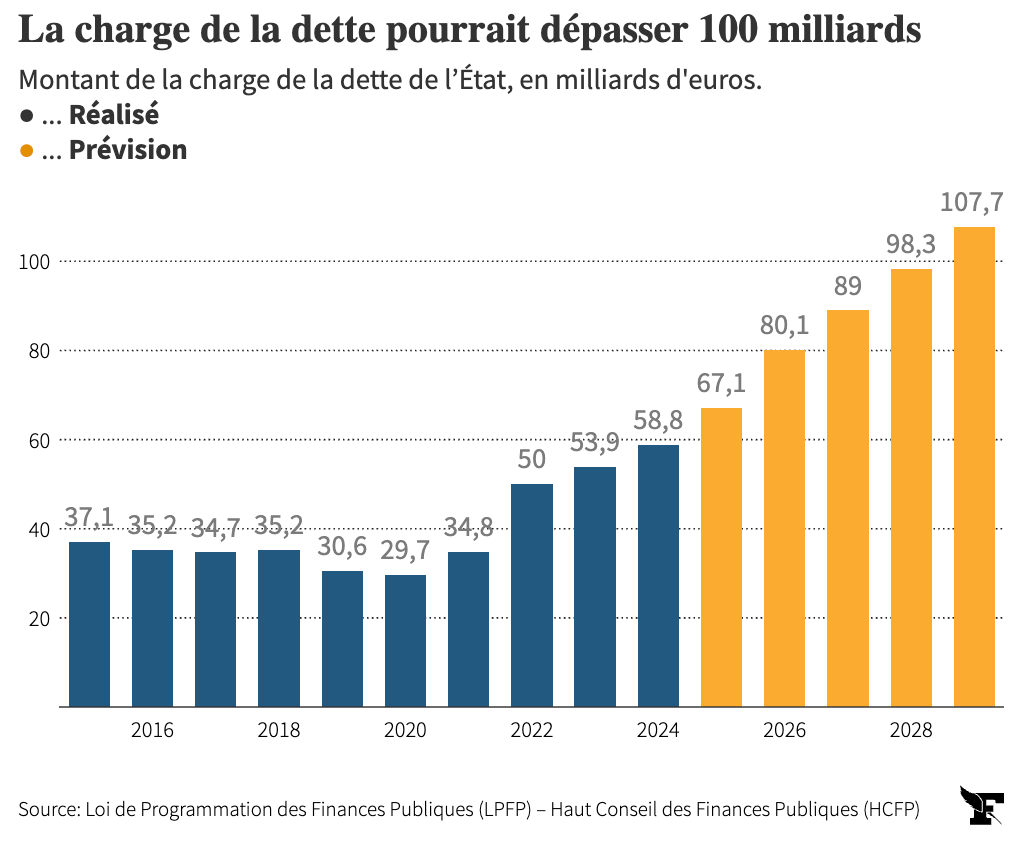
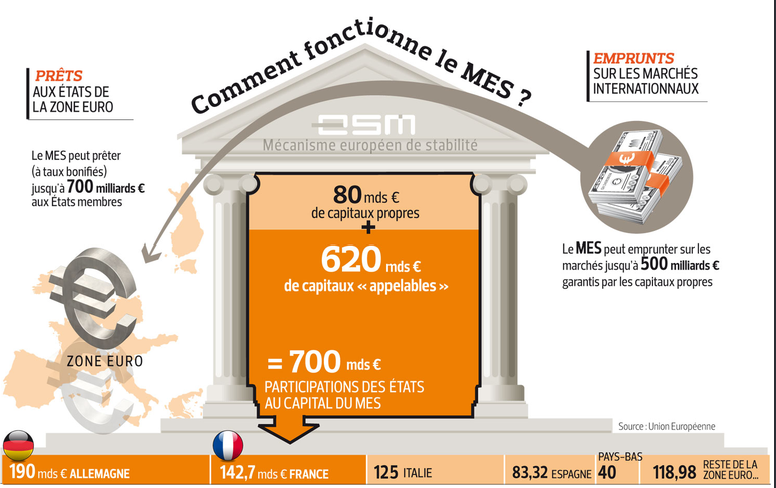
| Quand les marchés doutent d’un État, l’Europe dispose de deux armes complémentaires : le Mécanisme européen de stabilité et la Banque centrale européenne. Encore faut-il comprendre ce qu’elles peuvent réellement faire. La France emprunte désormais à plus de 5% sur dix ans. L’écart avec l’Allemagne dépasse 170 points de base, sa dette publique approche 3 600 milliards d’euros (119,1% du PIB), et les difficultés politiques compliquent le redressement budgétaire. Il n’en fallait pas davantage pour voir réapparaître les scénarios les plus spectaculaires : faillite, défaut de paiement, intervention du FMI, voire remise en cause de l’euro. Ces inquiétudes reposent sur un problème réel, mais débouchent souvent sur un diagnostic excessif. Car il existe une différence fondamentale entre : ➡️ un État dont le financement devient plus coûteux, ➡️ un État qui perd temporairement l’accès aux marchés, ➡️ et un État dont la dette est devenue insoutenable. Confondre ces trois situations conduit à annoncer des faillites là où les marchés expriment d’abord une perte de confiance. Surtout, l’Europe de 2026 n’est plus celle de 2010. Après la crise grecque, elle a construit une architecture de protection destinée à empêcher qu’une défiance obligataire ne dégénère en crise systémique. Deux instruments en sont les pièces maîtresses : 👉le Mécanisme européen de stabilité (MES), qui peut financer un État en difficulté, 👉et les Outright Monetary Transactions (OMT) de la BCE, qui peuvent intervenir sur son marché obligataire. La question n’est donc pas de savoir si la France peut connaître une crise de la dette, mais pourquoi une telle crise ne conduit pas mécaniquement à la faillite. À 5%, la France paie le prix de la défiance, pas celui de la faillite Un rendement de 5% sur l’OAT à dix ans signifie que les investisseurs exigent une rémunération plus élevée pour prêter à la France. Le spread OAT-Bund mesure cette défiance : avec l’Allemagne à 3,33% et la France à environ 5,06%, l’écart atteint 173 points de base. Mais ce chiffre ne représente pas une probabilité de défaut de 1,73%. Il incorpore : ➡️ des primes de crédit, ➡️ de liquidité ➡️ et de risque politique. Surtout, une hausse des taux ne se répercute pas instantanément sur tout le stock de dette. Au 30 septembre 2026, la durée de vie moyenne de la dette négociable atteignait huit ans et 158 jours (Agence France Trésor) : ➡️ les obligations déjà émises continuent de verser leurs coupons contractuels, ➡️ et seules les nouvelles émissions subissent progressivement la hausse. Un taux de 5% ne signifie donc pas que la France paie 5% sur ses 3 600 milliards de dette. Le danger est réel, mais progressif : ➡️ il renchérit la charge d’intérêts année après année, ➡️ il ne la fait pas exploser du jour au lendemain. Preuve que la situation reste préoccupante sans être insoutenable : le 23 octobre, Moody’s a maintenu la note française à Aa3 (perspective négative), au plus fort de la tension. Ce n’est pas un satisfecit, mais la reconnaissance que les risques augmentent sans justifier une notation d’emprunteur proche du défaut. Les marchés ne disent pas que la France va cesser de payer ; ils lui disent qu’ils ne la financent plus aussi facilement. Et c’est précisément pour empêcher qu’une perte de confiance ne s’autoalimente que l’Europe a créé le MES. Le MES : un FMI européen, pas une caisse de secours automatique Né en 2012 au lendemain de la crise des dettes souveraines, le MES a un objectif simple : fournir une assistance financière aux pays de la zone euro en graves difficultés de financement. Installé au Luxembourg, c’est une institution créée par traité. Son principe est souvent mal compris : ➡️ il ne distribue pas l’argent d’une réserve ; ➡️ il emprunte lui-même sur les marchés, grâce à sa solidité, pour reprêter à meilleur taux aux États fragilisés. Sa capacité maximale de prêt est de 500 milliards d’euros, dont environ 433 restent disponibles. Son capital souscrit dépasse 700 milliards (81 versés, 620 appelables), ce capital protège ses créanciers, il ne se confond pas avec la capacité de prêt. Ses instruments sont variés : ➡️ prêts d’ajustement, ➡️ lignes de crédit de précaution, ➡️ achats d’obligations, ➡️ recapitalisation bancaire L’aide pouvant intervenir avant même qu’un État soit exclu des marchés. Mais le dispositif a une condition essentielle : le pays bénéficiaire doit accepter des engagements économiques et budgétaires. Le MES n’est ni un guichet automatique ni une assurance gratuite : il échange une protection financière contre une discipline de politique économique. C’est pourquoi un gouvernement cherche à conserver son autonomie aussi longtemps que possible. Le MES n’a pas été créé pour effacer les dettes, mais pour éviter aux États de perdre le temps et les moyens de leur redressement. Comment fonctionne un sauvetage — et pourquoi ce n’est pas un défaut Comment fonctionne un sauvetage, et pourquoi ce n’est pas un défaut ? Comment fonctionne un sauvetage ? La première étape n’est pas une intervention automatique : ➡️ le pays doit demander l’aide, ➡️ la Commission, avec la BCE, évalue alors ses besoins et la soutenabilité de sa dette, ➡️ les gouverneurs du MES, les ministres des Finances, décident ensuite, d’un commun accord (ou à 85% en urgence), ➡️ et négocient les engagements exigés, du simple respect de critères à un programme d’ajustement complet. ➡️ Le FMI peut être associé, sans que ce soit automatique. Il existe donc une différence fondamentale entre une assistance européenne et une faillite. ➡️ Dans le premier cas, un État obtient des financements et s’engage à corriger ses déséquilibres ; ➡️ dans le second, il ne respecte plus ses obligations. L’une n’implique pas l’autre : un pays qui demande l’aide du MES n’est pas en défaut, c’est un pays qui cherche à éviter que ses difficultés ne deviennent incontrôlables. |
| Grèce, Espagne, Chypre : les sauvetages ont-ils fonctionné ? L’histoire éclaire la théorie. La Grèce est le cas le plus spectaculaire : ➡️ son troisième programme, ➡️ doté de 86 milliards via le MES (2015-2018, dont environ 61,9 décaissés), ➡️ succédait aux 141,8 milliards déjà versés par le Fonds Européen de Stabilité Financière (FESF). Mais il serait trompeur d’y voir la preuve qu’un sauvetage empêche toujours un défaut : en 2012, la Grèce avait déjà restructuré sa dette privée, et la crise s’est accompagnée d’une récession profonde. L’assistance a stabilisé le financement ; elle n’a pas effacé les conséquences. Les autres cas sont plus ciblés. L’Espagne a reçu 41,3 milliards, mais pour recapitaliser ses banques après la bulle immobilière, pas pour financer son budget. Chypre a reçu 6,3 milliards (2013-2016), là aussi pour son système bancaire. L’Irlande et le Portugal ont été aidés, mais surtout via le FESF. Deux enseignements. ➡️ D’abord, l’Europe a prouvé sa capacité à mobiliser des ressources considérables et à empêcher des crises nationales de devenir une rupture générale. ➡️ Ensuite, un programme reste coûteux, économiquement et politiquement : ce n’est pas une solution indolore. L’Europe a appris à protéger l’union monétaire, pas à effacer les conséquences d’une mauvaise gestion. Restait un dernier élément : la capacité de la banque centrale à calmer les marchés obligataires. L’OMT : l’arme de Draghi qui n’a jamais eu besoin de tirer En juillet 2012, Mario Draghi prononçait à Londres son célèbre « Whatever it takes ». Le 6 septembre, la BCE en précisait l’outil : les Outright Monetary Transactions (OMT). ➡️ Le principe : lorsque les investisseurs craignent l’éclatement de l’euro, ils exigent des primes excessives qui rendent le financement d’un État insoutenable, même sans raison fondamentale. L’OMT permet à la BCE de racheter sans plafond prédéfini la dette d’un État sur le marché secondaire, mais à une condition cruciale : ce pays doit bénéficier d’un programme du MES. Ce n’est pas un financement automatique des déficits. ➡️ Le paradoxe est historique : l’OMT n’a jamais été activé. Sa seule annonce a suffi à faire refluer la spéculation, la crédibilité de la BCE ayant désarmé la peur d’une fragmentation de l’euro. Attention toutefois à ne pas le confondre avec d’autres programmes bien réels, eux. La BCE a massivement acheté de la dette : 🔸 via le Programme d’Achat d’Actifs (APP) 🔸 puis le Programme d’Achat d’Urgence face à la Pandémie (PEPP) pendant le Covid, mais ceux-là étaient de la politique monétaire générale, sans conditionnalité et pour toute la zone euro, non des sauvetages ciblés. Depuis juillet 2022, la BCE dispose en outre d’un instrument plus souple : ➡️ le Transmission Protection Instrument (TPI), conçu contre les tensions de marché injustifiées, sans exiger de programme MES complet. Lui non plus n’a jamais été activé. Point commun à tous ces outils : en vertu de l’article 123 du traité européen, la BCE n’achète jamais directement à l’État (marché primaire), mais seulement aux investisseurs (marché secondaire). L’Europe a donc plusieurs lignes de défense, sans qu’aucune soit un droit inconditionnel au soutien. Et si la France devait réellement demander de l’aide ? Revenons à la France. Une dette proche de 120% du PIB, un déficit supérieur à 5% et une OAT au-dessus de 5% forment une combinaison préoccupante. Mais rien ne permet d’en déduire une demande prochaine d’aide : ➡️ la France conserve un marché obligataire profond, ➡️ une base d’investisseurs internationale, ➡️ et une dette dont la maturité amortit la hausse des taux. Une intervention ne deviendrait envisageable que si la hausse des rendements se transformait en difficultés de financement graves et persistantes. Plusieurs scénarios se distinguent alors, par ordre de gravité. ➡️ Tant que les marchés financent normalement, même cher, la priorité reste le redressement national. En cas de panique jugée injustifiée, la BCE pourrait examiner le TPI. ➡️ Si les difficultés s’aggravaient, la France pourrait demander le MES (ligne de précaution ou programme). ➡️ Et si un programme était en place, la BCE pourrait envisager l’OMT, sans obligation de l’activer. Deux limites, toutefois. ⚠️ La taille : les 433 milliards disponibles au MES sont un pare-feu important, mais sans commune mesure avec une dette de 3 600 milliards. ⚠️ Et la politique : la France représentant environ 20% du capital du MES. Une demande d’aide par l’un de ses principaux contributeurs serait inédite. Il serait donc aussi erroné d’affirmer ➡️ que l’Europe sauverait automatiquement la France ➡️ que de prétendre qu’elle n’aurait aucun moyen d’action. Quant au FMI ou à une restructuration, ils relèveraient d’un scénario bien plus grave, très loin de la situation actuelle. En conclusion, la hausse des rendements français est un avertissement qu’il serait dangereux de minimiser : aucun État ne bénéficie d’un financement indéfiniment bon marché, et la France devra restaurer sa crédibilité budgétaire, ni le MES ni la BCE ne remplaçant une trajectoire soutenable. Mais annoncer une faillite sur la seule base d’une OAT à 5% ou d’un spread de 170 points relève d’une confusion entre le prix du risque et sa réalisation. Depuis 2012, l’Europe a profondément renforcé son architecture : ➡️ le MES peut prêter, ➡️ l’OMT peut (sous conditions) racheter sans limite, ➡️ le TPI offre une protection supplémentaire. Ces dispositifs ne garantissent pas qu’aucun État ne fera jamais défaut, mais ils rendent beaucoup moins pertinente l’idée qu’une hausse des taux conduirait mécaniquement à la faillite. La vraie question pour la France n’est pas de savoir qui paiera ses dettes à sa place, personne ne l’a promis, mais si elle saura utiliser le temps que lui offrent la maturité de sa dette et les protections européennes pour retrouver une trajectoire crédible. L’Europe n’a pas bâti une machine à effacer les dettes ; elle a bâti un dispositif pour éviter que la peur de ne plus pouvoir les financer ne devienne, à elle seule, la cause d’une crise. C’est toute la différence entre un État qui doit restaurer la confiance et un État déjà en faillite. Sources BCE — « Technical features of Outright Monetary Transactions » (6 septembre 2012) & TPI (21 juillet 2022) · ESM, Consilium & Banque de France — capacité et instruments du MES · Toute l’Europe — MES & décision Moody’s (23 octobre 2026) · Cour des comptes européenne & Consilium — programmes Grèce, Espagne, Chypre, Irlande, Portugal · Agence France Trésor — durée de vie moyenne de la dette (30 septembre 2026) · Boursorama & Ideal Investisseur — spread OAT-Bund et rendements (22-23 octobre 2026) · article 123 du TFUE. Données arrêtées au 23 octobre 2026 ; les taux sont volatils. Ce document est explicatif et ne constitue pas un conseil d’investissement. |
Source : Eavest