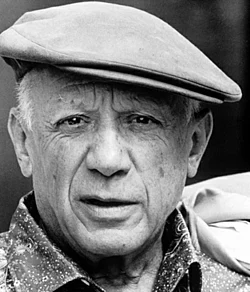
| « Ce qui compte, c’est ce qu’on fait, et non ce qu’on avait l’intention de faire. » |
| Pablo PICASSO, né le 25 Octobre 1881 |
Cette semaine
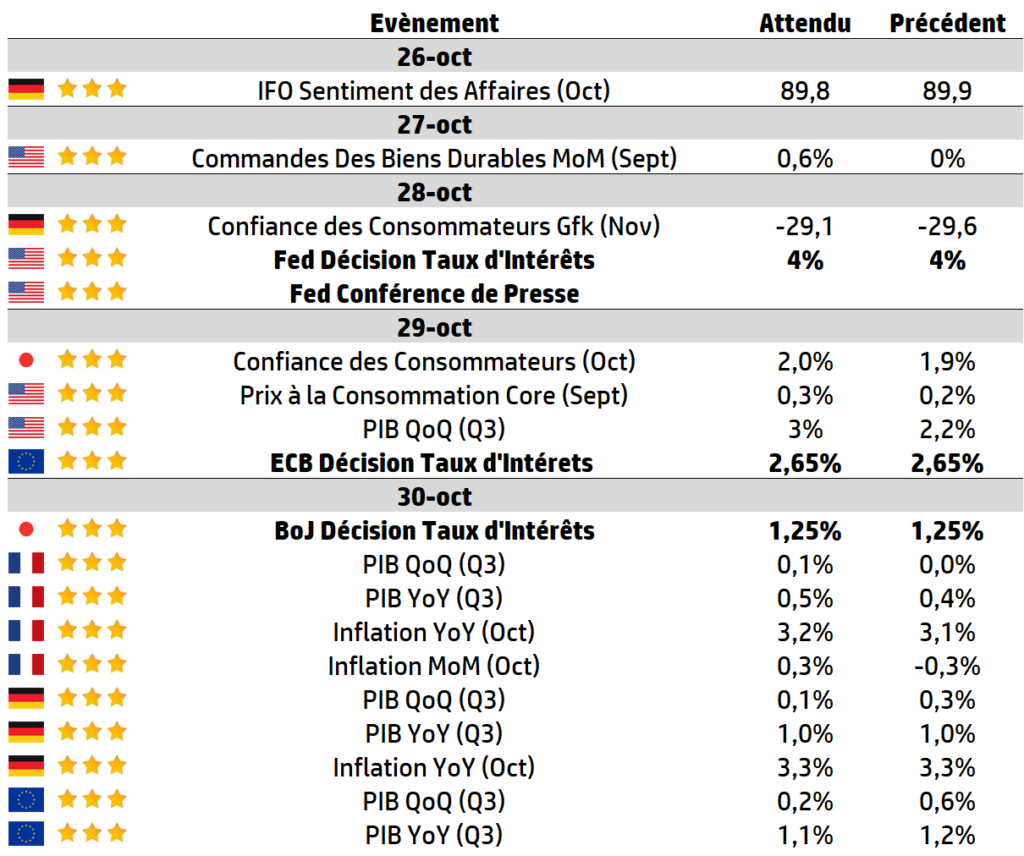
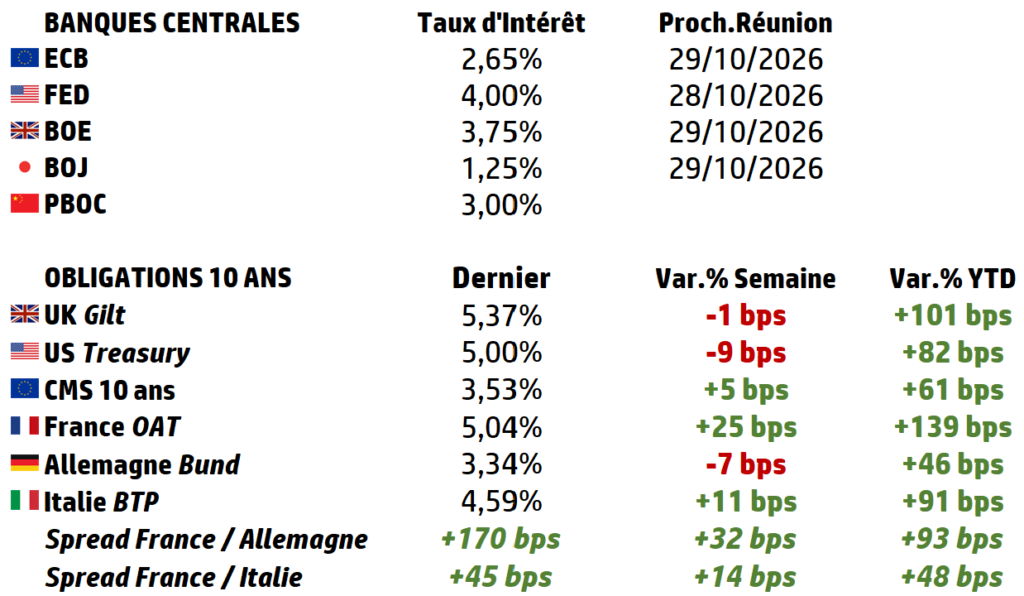
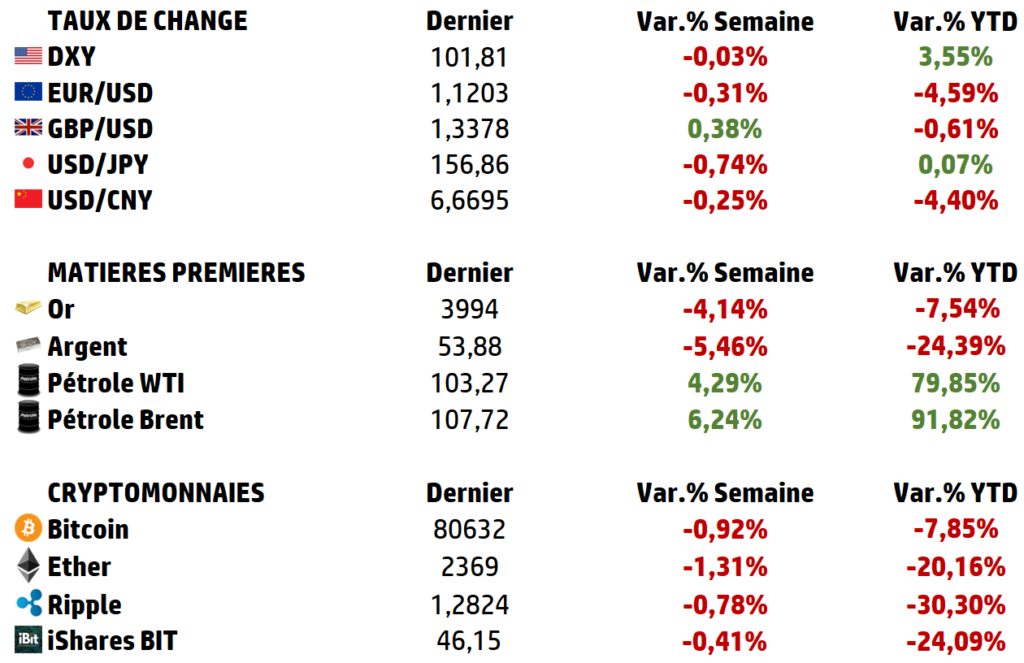
| Cette semaine, « tout est prêt ». Les banques centrales annoncent leurs décisions de politique monétaire, tandis qu’une multitude d’entreprises publient leurs résultats, notamment plusieurs géants de la technologie. Même si toutes les banques centrales ne devraient pas relever leurs taux cette semaine, les commentaires porteront probablement sur la question de savoir si elles devront réagir face à la hausse de l’inflation. Dans ce contexte, nous observons la poursuite de la hausse des cours du pétrole, alors que les tensions s’intensifient au Moyen-Orient suite à des informations selon lesquelles les États-Unis et Israël envisageraient de nouvelles frappes contre l’Iran. |
LES CHIFFRES ÉCONOMIQUES
Les News
Allemagne
IA, datacenters… 225 milliards d’euros de promesses d’investissements annoncés au premier sommet «Invest in Germany». Un sommet qui s’inspire sans fard de celui de Choose France.
De la manette au treillis
Prise de décision, réactivité, coordination, gestion des ressources, stratégie… les qualités indispensables pour être un bon militaire sont aussi, celles requises pour exceller dans le jeu vidéo. Les armées engagent désormais leurs propres équipes de militaires lors d’évènements majeurs comme la Paris Game Week ou la Gamers Assembly.
Amazon
Le géant américain du cloud prévoit d’injecter 16 milliards d’euros en Allemagne en 2027, dont 4,8 milliards pour étendre ses infrastructures cloud et IA. Un nouvel investissement massif qui interroge sur la place de la France dans la stratégie européenne d’Amazon, alors que l’Espagne a également décroché une promesse de 33,7 milliards d’euros en mars dernier.
VW
La tension sociale est toujours vive chez Volkswagen en Allemagne. La mise en œuvre du plan de redressement est contestée par les syndicats, qui menacent d’une grève début 2027 si leurs revendications salariales ne sont pas entendues.
Défense française
Le propriétaire des Forges de Tarbes, Europlasma a demandé son placement en redressement judiciaire. Fournisseur de la défense, les Forges de Tarbes fabriquent des corps creux pour obus, notamment pour KNDS. Le fabricant du char Caesar qui lui a garanti de larges volumes par ses commandes. C’est la seule usine française capable de produire des fûts de 155mm, notamment…
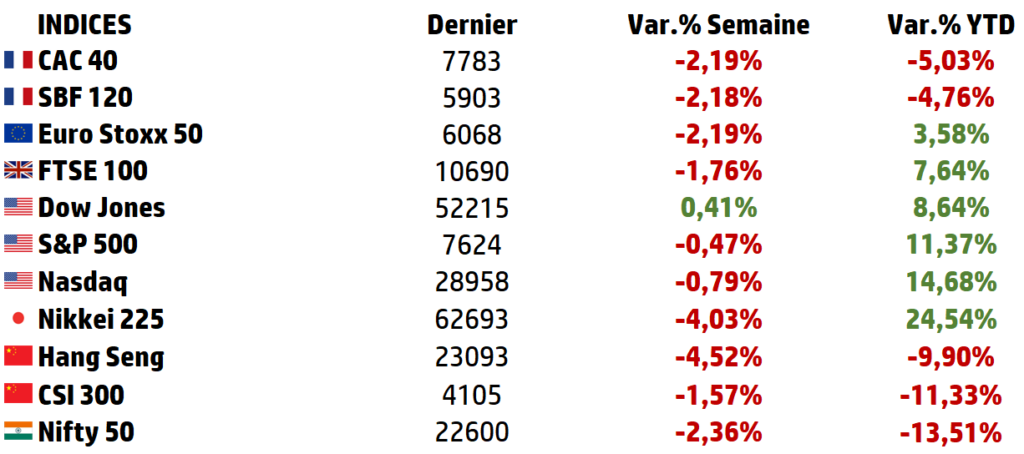
LES PERFORMANCES
LE GRAPHE DE LA SEMAINE
A L’AFFICHE
| La Suisse : le coffre-fort qui a découvert sa vulnérabilité. |
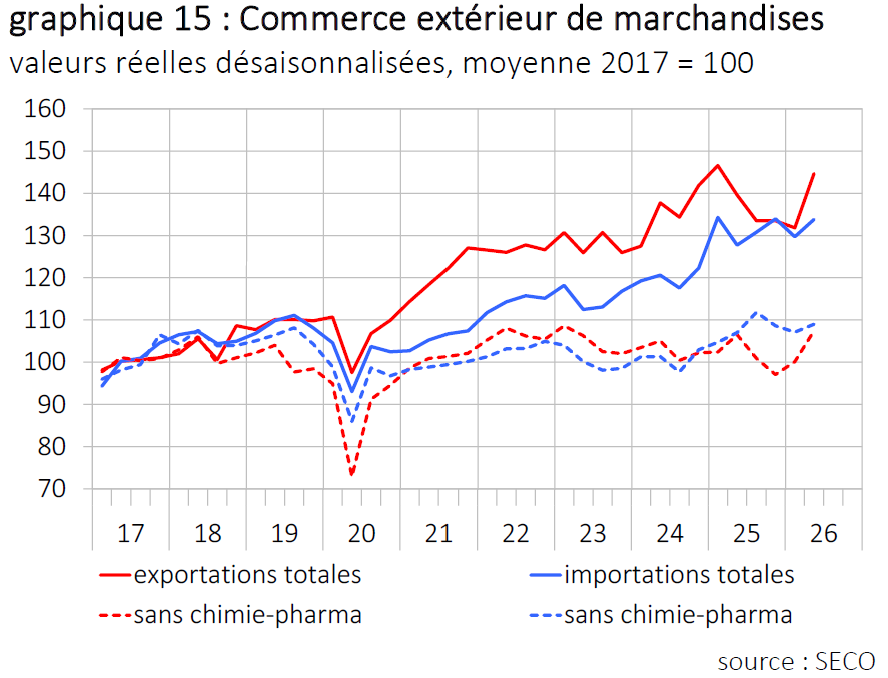
| La Suisse a bâti sa prospérité sur trois forces exceptionnelles : son ouverture internationale, son franc refuge et sa spécialisation industrielle. Mais les tensions commerciales ont révélé un paradoxe : les atouts qui font sa richesse sont aussi ses principales vulnérabilités. Neutralité, stabilité politique, monnaie forte, finances publiques exemplaires, industrie de précision et banques internationales : depuis des décennies, la Suisse incarne une forme d’exception européenne. Un pays capable de conjuguer prospérité et compétitivité sans appartenir à l’Union européenne. Dans l’imaginaire collectif, elle ressemble à un coffre-fort : on y vient chercher la sécurité lorsque le reste du monde traverse une crise. Pourtant, en août 2025, Washington a brutalement rappelé que même les coffres-forts possèdent des points faibles. L’administration américaine a annoncé des droits de douane de 39% sur une large partie des importations suisses concernées, contre 15% pour plusieurs autres partenaires commerciaux. Un accord intervenu en novembre a ramené ce taux de référence à 15%, mais le choc a révélé une réalité dérangeante. Les forces de la Suisse sont aussi ses vulnérabilités. Son ouverture : ➡️ la rend dépendante des marchés étrangers, ➡️ son franc protège les capitaux mais pénalise les exportateurs, ➡️ et sa spécialisation industrielle concentre les risques. Plus surprenant encore, malgré ces tensions, l’économie suisse a fait preuve d’une résistance remarquable en 2026. Comment expliquer qu’un modèle aussi solide puisse être aussi exposé ? Et surtout, que doit en retenir l’investisseur ? Le choc des 39% : quand le premier client devient une menace Les États-Unis constituent l’un des principaux débouchés des entreprises suisses, notamment pour la pharmacie, l’horlogerie et les équipements industriels. En 2025, les exportations suisses vers le marché américain ont atteint environ 54,7 milliards de francs. Cette réussite commerciale s’est brutalement transformée en vulnérabilité lorsque Washington a annoncé ses droits de douane de 39%. Il faut néanmoins distinguer le taux affiché des droits effectivement acquittés : plusieurs catégories de produits, notamment pharmaceutiques, bénéficiaient d’exemptions ou de régimes particuliers. Le choc n’a donc pas frappé uniformément l’ensemble de l’économie. Son impact dépasse pourtant les seules taxes : lorsqu’un industriel suisse envisage d’investir dans une usine, il doit anticiper les conditions d’accès à ses marchés pendant plusieurs années. Une décision politique soudaine peut modifier toute l’équation économique et encourager la localisation de nouvelles capacités de production aux États-Unis. L’accord de novembre 2025, ramenant le taux de référence à 15%, a réduit la pression immédiate. Il n’a pas supprimé le risque de nouvelles décisions unilatérales. La Suisse a découvert qu’être indispensable à ses clients ne signifie pas être protégée contre leurs décisions politiques. L’ouverture : la richesse qui rend dépendant Avec environ neuf millions d’habitants, la Suisse ne dispose pas d’un marché intérieur suffisamment vaste pour absorber la production de ses grandes entreprises. Elle a donc transformé cette contrainte en avantage : plutôt que de produire massivement, elle s’est spécialisée dans des biens et services à forte valeur ajoutée. ➡️ Médicaments innovants, ➡️ machines de précision, ➡️ instruments médicaux, ➡️ horlogerie ➡️ et services financiers lui ont permis de devenir l’une des économies les plus prospères du monde. Les exportations de biens et services représentent une part considérable de son PIB. Cette comparaison doit toutefois être interprétée correctement : ➡️ les exportations sont des flux bruts, ➡️ tandis que le PIB mesure la valeur ajoutée. Elle n’en révèle pas moins l’importance des débouchés internationaux pour l’activité et l’emploi. Cette ouverture constitue une force lorsque le commerce mondial progresse ; elle devient une fragilité lorsque les grandes puissances multiplient ➡️ les barrières douanières, ➡️ les politiques de relocalisation ➡️ et les restrictions commerciales. La Suisse bénéficie d’une économie mondialisée sans disposer de la puissance de négociation des États-Unis ou de l’Union européenne. Elle doit donc préserver simultanément ses relations avec Washington, Bruxelles et Pékin. Cette dépendance fonctionne aussi dans le bon sens : le redressement attendu de l’économie européenne, notamment allemande, devrait soutenir les exportations suisses en 2027, selon le SECO. La Suisse a bâti sa richesse en devenant indispensable au monde ; en contrepartie, elle ne peut plus se permettre de l’ignorer. Le franc refuge : la protection qui pénalise les exportateurs La deuxième grande contradiction suisse se trouve dans sa monnaie. Le franc bénéficie d’un statut de valeur refuge : lorsque les tensions géopolitiques augmentent ou que les investisseurs redoutent une crise financière, les capitaux se tournent souvent vers les actifs suisses. Cette confiance constitue un privilège : elle contribue à maintenir des coûts de financement faibles, protège le pouvoir d’achat et limite l’inflation importée. Mais elle possède une contrepartie. Lorsqu’un industriel suisse facture à un client européen, une baisse de l’euro contre le franc suisse réduit ses recettes à prix inchangé. Ses coûts de production domestiques, eux, ne diminuent pas nécessairement. Les multinationales peuvent amortir cet effet grâce à leurs implantations internationales et à leurs couvertures de change ; les PME exportatrices disposent généralement de moins de protections. La Banque nationale suisse doit donc gérer une contradiction permanente : ➡️ préserver la crédibilité monétaire du pays ➡️ sans laisser une appréciation excessive du franc fragiliser son industrie. En 2026, son taux directeur est resté à 0%. Avec une inflation attendue autour de 0,6% selon les prévisions de septembre, sa politique monétaire demeure particulièrement accommodante, mais sa marge de manœuvre est délicate. Le franc est une assurance pour les détenteurs de capitaux ; pour les exportateurs, il représente parfois une prime d’assurance à payer. |
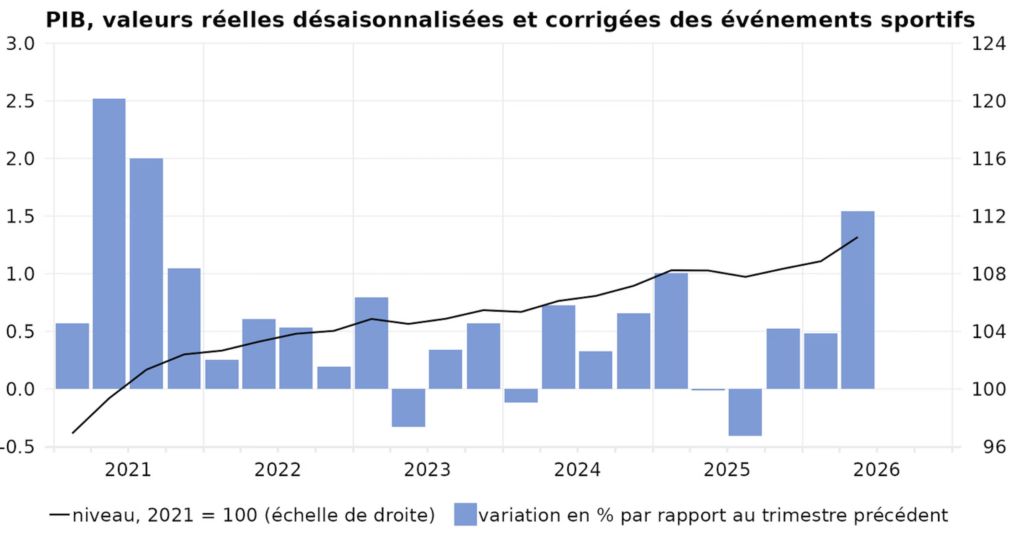
| La spécialisation : l’excellence qui concentre les risques La Suisse ne domine pas tous les secteurs industriels. Elle excelle dans quelques domaines où les barrières technologiques, règlementaires et commerciales sont particulièrement élevées. ➡️ Roche et Novartis dans la pharmacie, ➡️ Nestlé dans l’alimentation, ➡️ ABB dans l’électrification, ➡️ Sika dans la chimie de construction ➡️ou Givaudan dans les arômes et parfums illustrent cette stratégie. Cette spécialisation explique une partie de la prospérité nationale ; mais elle expose également le pays aux décisions réglementaires, aux évolutions de la demande et aux ruptures technologiques affectant ses secteurs dominants. La pharmacie en constitue l’exemple le plus frappant. Elle représente une part considérable des exportations suisses, notamment vers les États-Unis. Toute évolution américaine concernant les prix des médicaments, les droits de douane sectoriels ou la localisation de la production peut donc avoir des conséquences importantes. Deux de ces trois groupes appartiennent au secteur pharmaceutique. Acheter le SMI ne revient donc pas à investir de manière équilibrée dans toute l’économie suisse : c’est acquérir une exposition importante à quelques multinationales, dont les revenus sont essentiellement internationaux. Un ralentissement de ces entreprises peut peser sur l’indice alors même que d’autres secteurs de l’économie suisse continuent de progresser. La Bourse suisse n’est pas la Suisse : elle est une représentation concentrée de quelques-unes de ses plus grandes réussites. Une résilience pourtant exceptionnelle Ces vulnérabilités pourraient laisser penser que le modèle suisse s’affaiblit. Les chiffres de 2026 montrent pourtant une réalité bien différente. Quelques jours plus tard, le consensus du KOF a porté la sienne de 0,9% à 1,7% également (hors effets sportifs), avant d’anticiper 1,6 à 1,7% pour 2027. Fait notable pour notre propos : cette révision à la hausse est précisément portée ➡️ par le commerce extérieur ➡️ et par la récente dépréciation du franc, qui soutient les secteurs d’exportation. Autrement dit, les deux « vulnérabilités », l’ouverture et le franc, redeviennent des moteurs dès que la conjoncture se détend. La Suisse bénéficie de plusieurs amortisseurs exceptionnels : ➡️ des finances publiques solides, ➡️ une inflation faible (0,6% attendu), ➡️ une main-d’œuvre qualifiée, ➡️ des institutions stables ➡️ et des entreprises disposant d’un pouvoir de fixation des prix souvent supérieur à celui de leurs concurrents. Son excédent commercial reste important et son endettement public demeure modéré en comparaison internationale, même si les chiffres varient selon que l’on considère la seule Confédération ou l’ensemble des administrations publiques. Tout n’est cependant pas favorable. Le KOF prévoit : ➡️ un taux de chômage moyen de 3,1 % en 2026, avant un léger tassement à 3,0 % en 2027, ➡️ tandis que certains industriels continuent de subir la faiblesse de la demande étrangère et les effets du franc. La résilience suisse ne signifie donc pas l’absence de difficultés : elle traduit une capacité remarquable à absorber les chocs sans remettre en cause les fondements du modèle. La forteresse a été ébranlée, mais elle n’a pas été renversée. Pour l’investisseur : dans quelle Suisse investir ? La Suisse reste un marché recherché pour sa stabilité et ses entreprises de qualité. Mais il serait dangereux de confondre la solidité d’un pays avec celle de tous ses actifs financiers. Un État peu endetté ne garantit pas la progression de sa Bourse ; une monnaie refuge ne protège pas une entreprise contre la baisse de ses marges ; et un groupe exceptionnel peut constituer un investissement médiocre si sa valorisation est excessive. Trois grandes expositions se distinguent. 👉 Les champions défensifs, notamment Roche, Novartis et Nestlé, offrent des activités relativement résilientes, mais restent exposés aux risques propres à leurs secteurs. 👉 Les champions industriels, comme ABB, Sika ou Givaudan, permettent de participer aux grandes transformations de l’économie mondiale, électrification, automatisation, efficacité énergétique, montée en gamme, mais leur sensibilité au cycle économique peut être plus importante. 👉 Enfin, les acteurs financiers, les assureurs et certaines entreprises tournées vers le marché intérieur offrent des profils différents, avec leurs propres risques réglementaires, financiers ou conjoncturels. Pour un investisseur, une autre dimension doit être intégrée : le franc suisse. La performance d’un placement en actions suisses dépend également de l’évolution du taux de change contre l’euro, sauf couverture spécifique. La Suisse de 2026 n’a rien perdu des qualités qui ont fait sa prospérité. Elle demeure l’une des économies les plus riches, les plus innovantes et les plus stables du monde développé. Mais les tensions commerciales ont révélé une vérité que sa réputation de sécurité avait parfois tendance à masquer : la Suisse n’est pas à l’écart du monde. Elle en est profondément dépendante. ➡️ Son ouverture internationale, qui l’a enrichie, l’expose aux décisions des grandes puissances. ➡️ Son franc, qui protège les capitaux, peut pénaliser ses exportateurs. ➡️ Sa spécialisation industrielle, qui lui assure une excellence mondiale, concentre ses risques économiques et boursiers. Ces contradictions ne constituent pas nécessairement les signes d’un modèle affaibli : elles en sont plutôt le prix. La résistance économique observée en 2026 confirme d’ailleurs que la Suisse dispose toujours d’une capacité d’adaptation exceptionnelle. Pour l’investisseur, la leçon dépasse largement les frontières helvétiques. Elle rappelle qu’un actif réputé sûr ne l’est jamais de manière absolue, et que la diversification ne doit pas être confondue avec la simple accumulation de grandes entreprises. La Suisse nous enseigne finalement une vérité essentielle : les plus grandes vulnérabilités ne naissent pas toujours des faiblesses d’un modèle ; elles peuvent naître de ses plus grandes forces. C’est peut-être là le véritable paradoxe du coffre-fort suisse : ce qui le rend si précieux est aussi ce qui l’empêche d’être totalement invulnérable. |
Sika, le champion industriel de la « deuxième Suisse »
| Sika (SIX : SIKA) est le leader mondial de la chimie de spécialité pour la construction, adjuvants pour béton, colles, mastics, étanchéité, revêtements de sols et pour l’industrie automobile. Fondée en 1910, basée à Baar (canton de Zoug), elle emploie environ 33 700 personnes, exploite plus de 900 marques (Sikaflex, Sikafloor, ViscoCrete) et a réalisé un chiffre d’affaires de 11,2 milliards de francs en 2025. Sika incarne la « deuxième Suisse » évoquée dans cette lettre : ➡️ celle des champions industriels, ➡️ moins exposés que la pharmacie au risque tarifaire américain, ➡️ et branchés sur les grandes transformations mondiales, rénovation, infrastructures, ➡️ et désormais les centres de données, moteur de croissance à deux chiffres aux US. Le groupe tire aussi profit de son plan d’économies « Fast Forward » : environ 80 millions de francs d’économies attendues en 2026, puis 150 à 200 millions par an à partir de 2028. S1 2026, un semestre de reprise Au premier semestre 2026, la croissance est revenue : ➡️ +4,0% à devises constantes, avec une nette accélération au deuxième trimestre (+5,7% en organique). ➡️ Les marges résistent remarquablement, EBITDA de 1,063 milliard de francs, marge en légère hausse à 19,%, ➡️ et Sika a relevé sa prévision annuelle, d’une croissance de +1%/+4% à +3%/+6% à devises constantes. L’Europe (+7,7%) et l’Inde tirent l’activité. Les limites à assumer Trois réserves. ⚠️ Le franc fort coûte cher : malgré +4% à devises constantes, le chiffre d’affaires publié recule de 1,5 % à 5,59 milliards, du fait d’un effet de change de −5,5%, l’illustration même du paradoxe du franc décrit dans cette lettre. ⚠️ La Chine reste le point noir, avec une construction toujours en recul à deux chiffres. ⚠️ Enfin, la reprise est visible dans les volumes mais pas encore dans les résultats : bénéfice net et bénéfice par action quasi stables, et un cash-flow opérationnel en baisse d’environ 23%. À environ 25 fois les bénéfices 2026, le marché paie déjà une prime pour la qualité, défendable au regard de l’accélération organique et des gains de parts de marché, mais qui laisse peu de place à la déception. COURS ACTUEL : CHF184,75* Objectif moyen* : CHF204,41 Objectif médian* : CHF210,00 Objectif le plus haut* : CHF240,00 Objectif le plus bas* : CHF160,00 *Source Reuters |
|---|
Source : Eavest